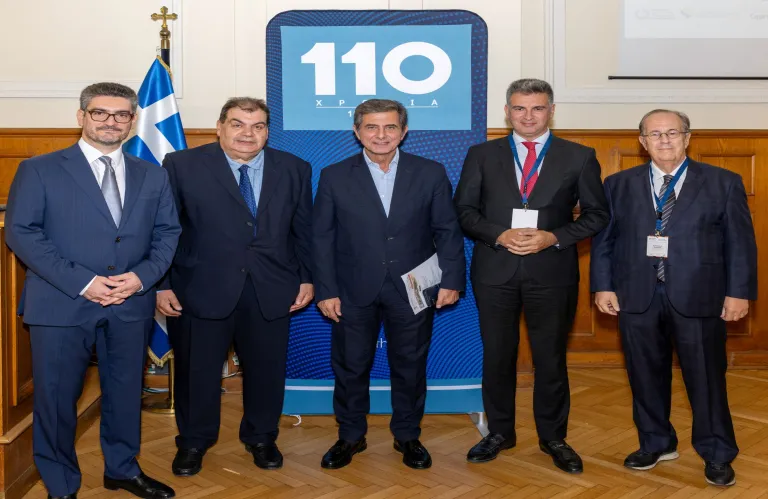


Tις βασικές προκλήσεις που εξακολουθούν να αντιμετωπίζουν οι κυπριακές τράπεζες, παρά τη σημαντική βελτίωση που έχει καταγράψει ο κλάδος τα τελευταία χρόνια, σκιαγραφεί σε συνέντευξή του στον «Π» ο γενικός διευθυντής του Συνδέσμου Τραπεζών Κύπρου, Μάριος Σκανδάλης.
Μάριος Σκανδάλης: Οι προκλήσεις απαιτούν εγρήγορση, τι λέει για εκποιήσεις, φορολόγηση κερδών, ανταγωνισμό και παράπονα πολιτών
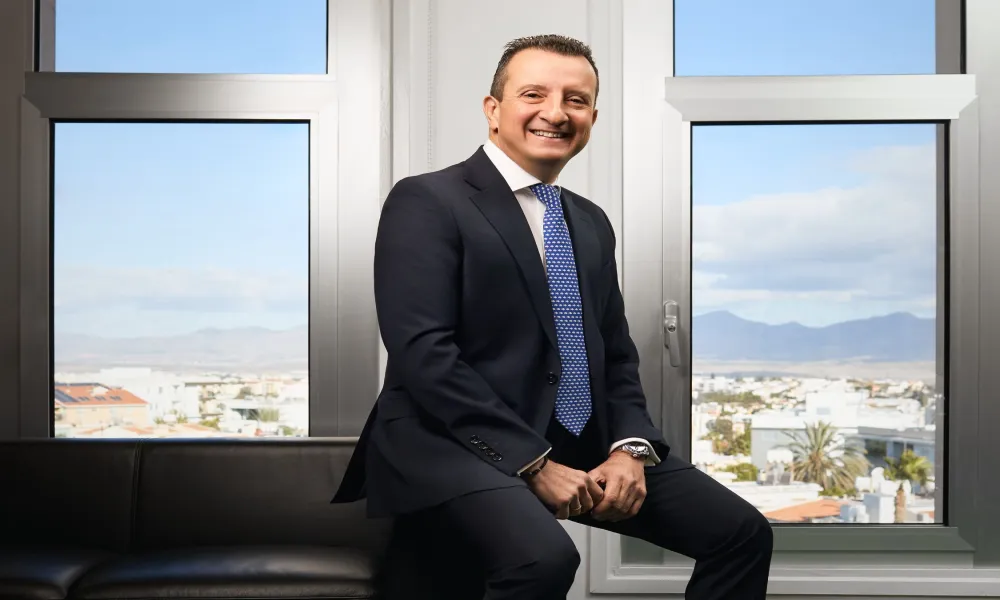
«Δεν βλέπουμε τάσεις 'νέας γενιάς' ΜΕΔ, καθώς τα πιστοδοτικά κριτήρια είναι πλέον πολύ αυστηρά, κάτι που προστατεύει την οικονομία, τους πολίτες αλλά και τον τραπεζικό τομέα», δηλώνει σε συνέντευξή του στον «Π» ο γενικός διευθυντής του Συνδέσμου Τραπεζών Κύπρου
Όπως σημειώνει, οι προκλήσεις, και ιδίως οι εξωγενείς, όχι μόνο δεν σταθεροποιούνται, αλλά πληθαίνουν και μεταλλάσσονται.
H διαχείριση του πιστωτικού κινδύνου εξακολουθεί να αποτελεί το μεγαλύτερο διαχρονικό στοίχημα για τις τράπεζες, τονίζει, υπογραμμίζοντας ότι οι γεωπολιτικές και οικονομικές αβεβαιότητες απαιτούν συνεχή εγρήγορση. Την ίδια ώρα, υπογραμμίζει ότι η τεχνολογική εξέλιξη επιβάλλει νέες επενδύσεις σε καινοτόμες λύσεις.
Σύμφωνα με τον κ. Σκανδάλη, βασική πηγή προβληματισμού είναι και το αυστηρό κανονιστικό πλαίσιο, το οποίο αυξάνει το διοικητικό κόστος και επηρεάζει την ανταγωνιστικότητα των τραπεζών.
Στο πλαίσιο της συνέντευξης, ο κ. Σκανδάλης σημειώνει ότι δεν διαφαίνονται τάσεις «νέας γενιάς» ΜΕΔ, καθώς τα πιστοδοτικά κριτήρια είναι πλέον πολύ αυστηρά.
Αναφερόμενος στις ανησυχίες που εκφράζονται, κυρίως από ηλικιωμένους, για τη μείωση της φυσικής παρουσίας των τραπεζών, ο κ. Σκανδάλης αναφέρει ότι ο κλάδος προωθεί σειρά μέτρων στήριξης. Μεταξύ αυτών περιλαμβάνονται η επέκταση του δικτύου ΑΤΜ, η ενίσχυση της τηλεφωνικής εξυπηρέτησης, ειδικές διευκολύνσεις για ηλικιωμένους και δράσεις εκπαίδευσης για τη χρήση ψηφιακών υπηρεσιών. Παράλληλα, προωθείται η υπηρεσία cashback και εξετάζονται πρόσθετες πρωτοβουλίες που θα ανακοινωθούν σύντομα.
Όσον αφορά την επιβολή έκτακτης φορολόγησης στα τραπεζικά κέρδη, τη χαρακτηρίζει ως «κοντόφθαλμη και ιδιαίτερα επικίνδυνη».
Για το ζήτημα των εκποιήσεων, υποστηρίζει ότι «οι διαρκείς νομοθετικές παρεμβάσεις και οι ατελέσφορες συζητήσεις, συντηρούν την κουλτούρα αθέτησης πληρωμών (moral hazard) και δεν λύνουν το πρόβλημα». Αντιθέτως, αναφέρει, δημιουργούν ένα κλίμα αβεβαιότητας, που όχι μόνο συντηρεί τους στρατηγικούς κακοπληρωτές, αλλά κρατά μακριά δυνητικά νέους επενδυτές.
Σε σχέση με τις εξαγορές των τραπεζων και κληθείς να απαντήσει εάν περιορίζεται ο ανταγωνισμός, απαντά ότι «ο ανταγωνισμός όχι μόνο δεν σβήνει αλλά γίνεται ακόμα πιο έντονος, αφού πλέον αυτός δεν είναι μεταξύ των εγχώριων τραπεζικών ιδρυμάτων, αλλά το πεδίο μεγάλωσε συμπεριλαμβάνοντας και εναλλακτικούς παρόχους χρηματοοικονομικών υπηρεσιών (fintechs) που δραστηριοποιούνται πλέον στην ψηφιακή αγορά πληρωμών».
Κύριε Σκανδάλη, αναλάβατε τη θέση του γενικού διευθυντή του Συνδέσμου Τραπεζών αρχές του έτους. Η κατάσταση του τραπεζικού κλάδου έχει βελτιωθεί αισθητά τα τελευταία χρόνια. Ποιες οι βασικές προκλήσεις που παραμένουν;
Η αποτελεσματική διαχείριση κινδύνων και συμμόρφωσης, με υιοθέτηση πρακτικών χρηστής διακυβέρνησης, αποτέλεσε τη στέρεα βάση στην οποία έλαβε χώρα η σημαντική βελτίωση που παρατηρήθηκε τα τελευταία χρόνια. Είναι γι' αυτό το λόγο που αυτή η βελτίωση του τραπεζικού τομέα δεν είναι πρόσκαιρη, αλλά, αντιθέτως, επαρκώς ανθεκτική στις διάφορες προκλήσεις που καλείται να αντιμετωπίσει.
Αυτές οι προκλήσεις, και ιδίως οι εξωγενείς, όχι μόνο δεν σταθεροποιούνται αλλά πληθαίνουν και μεταλλάσσονται. Γι' αυτό το λόγο, η ανάλογη προβλεψιμότητα και προληπτική δράση αποτελούν βασικό στοιχείο ούτως ώστε ο οποιοσδήποτε κίνδυνος να αποφευχθεί. Η πρόκληση του πιστωτικού κινδύνου παραμένει διαχρονικά το μεγαλύτερο στοίχημα για τον τομέα. Ταυτόχρονα, οι συνεχώς μεταβαλλόμενες εξωτερικές γεωπολιτικές και οικονομικές αβεβαιότητες απαιτούν συνεχή εγρήγορση. Παράλληλα, η ραγδαία τεχνολογική εξέλιξη επιβάλλει στις τράπεζες όχι απλώς να ακολουθούν τις εξελίξεις, αλλά να ηγούνται, επενδύοντας σε καινοτόμες λύσεις αιχμής. Η στρατηγική των κυπριακών τραπεζών εξελίχθηκε και πέρασε πλέον από το στάδιο της ψηφιοποίησης στην πρακτική εφαρμογή «έξυπνων» αυτοματοποιήσεων, που γίνονται πλέον πιο ορατές στο κοινό σε καθημερινή βάση. Στόχος μας είναι η παροχή αναβαθμισμένων υπηρεσιών προς όφελος των πελατών, ιδιωτών και επιχειρήσεων, και κατ’ επέκταση, η ενίσχυση της ανθεκτικότητας του κυπριακού οικονομικού οικοσυστήματος, μέσω του συμπαγούς πλαισίου διακυβέρνησης που διέπει σήμερα τον τομέα.
Υπάρχουν δεδομένα στον κλάδο που προβληματίζουν;
Όπως ανέφερα και πιο πάνω, ο κυπριακός τραπεζικός τομέας έχει πλήρως εξορθολογιστεί μετά τα γεγονότα του 2013, και πλέον λειτουργεί με τα καλύτερα επίπεδα διακυβέρνησης στην Ευρωζώνη όσον αφορά την κεφαλαιακή επάρκεια, την ποιότητα των κεφαλαίων του και τη ζητούμενη ρευστότητα. Αυτό αποτελεί το βασικότερο εχέγγυο και διαβεβαίωση για το παρόν αλλά και για το μέλλον του τομέα και της δυνατότητάς του για αποτελεσματική διαχείριση διαφόρων προκλήσεων. Ωστόσο, τόσο στην Κύπρο όσο και πανευρωπαϊκά, ο κύριος προβληματισμός εστιάζεται στο διοικητικό φόρτο και το υψηλό κόστος που συνεπάγεται το αυστηρό και σύνθετο κανονιστικό πλαίσιο, τα οποία αναμφίβολα επηρεάζουν την απρόσκοπτη και ψηλού επιπέδου εξυπηρέτηση των πελατών μας, και την ανταγωνιστικότητα του κλάδου. Ως σύνδεσμος, μέσα από την ενεργό δράση και συνεργασία με τοπικούς κοινωνικούς και επιχειρηματικούς φορείς, αλλά και τη συμμετοχή μας στην Ευρωπαϊκή Τραπεζική Ομοσπονδία (European Banking Federation), σχεδιάσαμε και σταδιακά αναλαμβάνουμε την εφαρμογή συγκεκριμένων πρωτοβουλιών για την απλοποίηση και την ορθολογικότερη εφαρμογή των εποπτικών κανόνων, χωρίς να διακυβεύεται η χρηματοπιστωτική σταθερότητα.
Η αρχή μας ως τομέας δεν είναι να καθηλώσουμε τα πλοία μας στο λιμάνι, αλλά να τα οδηγήσουμε με ασφάλεια στο ταξίδι τους!
Μισθοί
Θεωρείτε ότι οι μισθοί στον κλάδο είναι υψηλοί και πρέπει να διασυνδέονται περαιτέρω με την παραγωγικότητα;
Τα τελευταία χρόνια ο τομέας έχει προχωρήσει σε σημαντική δομική αναδιάρθρωση, περιορίζοντας τα λειτουργικά του κόστη, κατά κύριο λόγο μέσω αυτοματοποιήσεων και προώθησης ψηφιακών καναλιών εξυπηρέτησης, όπως και εφαρμογή σχεδίων εθελούσιας αφυπηρέτησης προσωπικού. Την ίδια στιγμή, οι συλλογικές συμβάσεις έχουν επικαιροποιηθεί και συμφωνηθεί, οι οποίες φτάνουν ως το τέλος του 2027, ανταποκρινόμενες στις σύγχρονες οικονομικές συνθήκες και στις εργασιακές ανάγκες. Το ανθρώπινο δυναμικό αποτελεί το πολυτιμότερο κεφάλαιο για τις τράπεζες, το οποίο και θα διαφυλάξουμε ως κόρην οφθαλμού. Η οποιαδήποτε στρατηγική των τραπεζών μας έχει ως πυρήνα και κύριο καταλύτη εφαρμογής της, το προσωπικό. Στόχος μας είναι η διατήρηση μιας δίκαιης ισορροπίας που να διασφαλίζει τα δικαιώματα των εργαζομένων, ενώ ταυτόχρονα να ενισχύει την παραγωγικότητα, την ανταγωνιστικότητα και τη μακροπρόθεσμη βιωσιμότητα του τομέα.
Κρίση και κίνδυνος νέων ΜΕΔ
Πώς επηρεάζει τον τραπεζικό κλάδο η γεωπολιτική κρίση; Βλέπετε πιθανό να υπάρξει νέα αύξηση των ΜΕΔ;
Οι αλλεπάλληλες διεθνείς κρίσεις, από την πανδημία μέχρι τις πολεμικές συρράξεις στην περιοχή μας, την ενεργειακή κρίση και τις διαταραχές στην εφοδιαστική αλυσίδα, λειτούργησαν ως ισχυρά τεστ αντοχής. Οι κυπριακές τράπεζες απέδειξαν την ανθεκτικότητά τους, η οποία δεν πέρασε απαρατήρητη από τους διεθνείς οίκους αξιολόγησης. Συγκεκριμένα, ο διεθνής οίκος Scope ανέφερε ότι ο τραπεζικός τομέας της Κύπρου δεν είναι απλά ο κύριος συνεισφοροδότης στην οικονομία, αλλά η γέφυρα μεταξύ της δημοσιονομικής σταθερότητας και της εξωτερικής αξιοπιστίας της χώρας.
Τα τελευταία χρόνια, και δη από την πανδημία μέχρι και φέτος, έχουν αναδιαρθρωθεί και επαναδιαπραγματευτεί δάνεια αξίας δισεκατομμυρίων. Αυτά τα δάνεια έχουν στη συντριπτική τους πλειοψηφία εισέλθει σε τροχιά ομαλής αποπληρωμής, κάτι που επιβεβαιώνει την ποιότητα του δανειακού χαρτοφυλακίου, την ωριμότητα της κοινωνίας και των επιχειρήσεων αλλά και της γνώσης των τραπεζών στον χειρισμό περιόδων με οικονομικές προκλήσεις. Την ίδια στιγμή, η παραχώρηση νέων δανείων συνεχίζει να είναι σταθερά ο κύριος παράγοντας στήριξης της τοπικής οικονομίας. Δεν βλέπουμε τάσεις «νέας γενιάς» ΜΕΔ, καθώς τα πιστοδοτικά κριτήρια είναι πλέον πολύ αυστηρά, κάτι που προστατεύει την οικονομία, τους πολίτες αλλά και τον τραπεζικό τομέα. Αυτό οδηγεί στο συμπέρασμα ότι το ιστορικό χαμηλό των ΜΕΔ, που σήμερα βρίσκεται στο 1,6% που είναι κάτω από τον μέσο όρο της Ευρωζώνης (πέριξ του 2%), αποτελεί επίπεδο σταθεροποίησης, αντανακλώντας το ορθολογιστικό πλαίσιο δανειοδότησης στην κυπριακή οικονομία.
Τα παράπονα
Η ψηφιοποίηση του τραπεζικού κλάδου και η μείωση των υποκαταστημάτων έχει μόνο θετικά για τους πελάτες; Ακούμε συχνά παράπονα, κυρίως από ηλικιωμένους, ότι χάθηκε η προσωπική επαφή.
Η μετάβαση στην ψηφιακή εποχή προσφέρει ταχύτητα και ασφάλεια, αλλά αναγνωρίζουμε ότι απαιτεί προσαρμογή. Όπως ανέφερα και προηγουμένως, οι τράπεζές μας τώρα εξέρχονται σταδιακά από τη φάση της ψηφιοποίησης και εισέρχονται στη φάση της πρακτικής εφαρμογής «έξυπνων» αυτοματοποιήσεων. Τώρα είναι που σταδιακά το ευρύ κοινό θα γίνεται κοινωνός των πραγματικών ωφελημάτων της ψηφιακής τραπεζικής. Αντιλαμβανόμενοι, όμως, τις προκλήσεις αυτής της μεταβατικής περιόδου και της αναγκαίας προσαρμογής, έχουμε προληπτικά εγκαινιάσει από φέτος έναν εποικοδομητικό διάλογο με διάφορους κοινωνικούς φορείς και οργανώσεις, για να μας βοηθήσει πρώτιστα να κατανοήσουμε τις διάφορες προκλήσεις που αντιμετωπίζουν αυτά τα σύνολα και να μπορέσουμε να παρέμβουμε στοχευμένα και αποτελεσματικά για τις ευάλωτες ομάδες και την τρίτη ηλικία.
Οι ενέργειές μας, που σχεδιάστηκαν και σταδιακά θα εφαρμόζονται, περιλαμβάνουν τα πιο κάτω:
Επέκταση δικτύου ΑΤΜ σε παγκύπρια βάση, ιδιαίτερα σε απομακρυσμένες περιοχές.
Ειδική μέριμνα και διευκολύνσεις από τράπεζες λιανικής για ηλικιωμένους, με μειωμένο ή μηδενικό κόστος συναλλαγών.
Ενίσχυση τηλεφωνικής εξυπηρέτησης και καθοδήγησης για ψηφιακά κανάλια.
Φυσικές εκστρατείες ενημέρωσης της τρίτης ηλικίας σε όλες τις επαρχίες για θέματα σύγχρονου χρηματοοικονομικού αλφαβητισμού και εκπαίδευση χρήσης των ψηφιακών καναλιών των τραπεζών, σε συνεργασία με κοινωνικούς φορείς.
Προώθηση της υπηρεσίας Cashback, που επιτρέπει την ανάληψη μετρητών από καταστήματα λιανικής, πολλαπλασιάζοντας με αυτό τον τρόπο το υφιστάμενο δίκτυο ΑΤΜ.
Συνεχίζουμε να εντατικοποιούμε τις προσπάθειές μας και σύντομα θα ανακοινώσουμε επιπλέον πρωτοβουλίες.
Ακούγονται παράπονα για αυξημένα τέλη και χρεώσεις στις καθημερινές συναλλαγές. Τι απαντάτε;
Η τιμολογιακή πολιτική αποτελεί ανεξάρτητη επιχειρηματική απόφαση της κάθε τράπεζας και ο σύνδεσμος δεν εμπλέκεται ενεργά. Ωστόσο, τα δεδομένα δείχνουν ότι οι βασικές συναλλαγές (καταθέσεις, αναλήψεις, μεταφορές χρημάτων, πληρωμές λογαριασμών) παρέχονται με πολύ χαμηλότερο ή και μηδενικό κόστος μέσω των ψηφιακών καναλιών (e-banking, mobile apps, ΑΤΜ) σε σύγκριση με τις ανάλογες συναλλαγές που διεκπεραιώνονται μέσω των φυσικών ταμείων.
Με βάση στοιχεία των μελών μας, 9 στις 10 βασικές συναλλαγές πραγματοποιούνται πλέον ηλεκτρονικά. Η μετατόπιση προς τις ψηφιακές συναλλαγές είναι διεθνής τάση, που προσφέρει ταχύτητα και μειωμένο κόστος για τον πολίτη. Το στοίχημα είναι όπως σταδιακά όλοι οι πελάτες περάσουν σε ψηφιακά κανάλια νιώθοντας άνετα να διενεργούν τις συναλλαγές τους σε αυτό το περιβάλλον. Εδώ είναι που ο σύνδεσμός μας μπορεί να υποβοηθήσει, ενεργώντας ως καταλύτης μέσω εκπαίδευσης και καθοδήγησης, ιδίως της τρίτης ηλικίας.
Φορολόγηση κερδών
Πολύς λόγος γίνεται για την επιβολή έκτακτης φορολόγησης στα τραπεζικά κέρδη. Πόσο θα έπληττε τον κλάδο μια τέτοια εξέλιξη;
Η προσέγγιση αυτή είναι κοντόφθαλμη και ιδιαίτερα επικίνδυνη. Η λογική επιβολής έκτακτων φορολογιών ενός κερδοφόρου τομέα καταστρατηγεί την αρχή ορθολογιστικής διακυβέρνησης και του επιχειρείν ενός σύγχρονου κράτους, κάτι το οποίο υποστηρίζεται από το Υπουργείο Οικονομικών, την Κεντρική Τράπεζα της Κύπρου αλλά και την Ευρωπαϊκή Κεντρική Τράπεζα.
Η επίτευξη αυξημένης κερδοφορίας των τραπεζικών ιδρυμάτων της Κύπρου απορρέει από τις αυστηρές πολιτικές των τραπεζών για συγκράτηση εξόδων, αναδιοργάνωσης και μείωσης προσωπικού (μείωση προσωπικού πέραν του 50% τα τελευταία χρόνια). Αυτή η εξέλιξη ήταν ο κύριος καταλύτης βελτίωσης -γενικά- των δημοσιονομικών και που οδήγησε την οικονομία σε πρωτόγνωρα ψηλά επίπεδα, με την ανάλογη αναγνώριση από διεθνείς οίκους και την προσέλκυση ξένων επενδυτών, που αξιολογούν τη χώρα μας ως ένα σταθερό επιχειρηματικό κέντρο.
Μια τέτοια συνετή πολιτική, που οδηγεί σε αυξημένη κερδοφορία με πολλαπλές θετικές επιπτώσεις στην εθνική οικονομία, πρέπει να επιβραβεύεται και όχι να τιμωρείται! Και η βάση μιας τέτοιας επιβράβευσης πρέπει να προνοεί τη βασική σταθερότητα του φορολογικού και νομικού πλαισίου λειτουργίας τόσο των τραπεζών, όσο και του συνολικού επιχειρηματικού περιβάλλοντος της χώρας μας.
Τέλος, πολλές φορές αγνοείται το γεγονός ότι ο τομέας ήδη καταβάλλει επιπλέον φορολογία, μέσω του Ειδικού Τέλους, το οποίο ανέρχεται πέριξ των 70 με 80 εκατ. ευρώ ετησίως, το οποίο επιβάλλεται επί των καταθέσεων και όχι επί των κερδών. Αυτό σημαίνει ότι οι τράπεζές μας το καταβάλλουν ανεξαρτήτως αν η κερδοφορία είναι υψηλή, χαμηλή ή ακόμη και στο ενδεχόμενο ζημιών.
Εκποιήσεις
Στη Βουλή συζητούνται συνεχώς αλλαγές στο πλαίσιο εκποιήσεων, ενώ η ΕΚΤ ζητά σταθερότητα. Ποιο θεωρείτε το βέλτιστο πλαίσιο;
Για να μπορέσει μια οικονομία να προσελκύσει βιώσιμες επενδύσεις και να διατηρήσει τη χρηματοπιστωτική της σταθερότητα, απαιτείται νομική βεβαιότητα, σταθερότητα και προβλεψιμότητα. Η αναγκαιότητα προστασίας της χρηματοπιστωτικής σταθερότητας δεν αποτελεί πλέον ένα υποκειμενικό αφήγημα, αλλά την ξεκάθαρη αντικειμενική τοποθέτηση της Ευρωπαϊκής Κεντρικής Τράπεζας, η οποία μέσω λεπτομερούς επίσημης Γνώμης που έχει εκδώσει πρόσφατα, τοποθετήθηκε ξεκάθαρα.
Για όσα δάνεια παραμένουν εντός της τραπεζικής περιμέτρου και νοουμένου ότι υπάρχει η βασική ικανότητα αποπληρωμής από τον δανειολήπτη, οι τράπεζες εφαρμόζουν αξιόπιστες και βιώσιμες λύσεις αναδιάρθρωσης βάσει των χαρακτηριστικών του δανειολήπτη. Για τους πραγματικά ευάλωτους, η Πολιτεία παρέχει στοχευμένες λύσεις, όπως το Σχέδιο «Ενοίκιο έναντι Δόσης». Ταυτόχρονα, έχουν ήδη εφαρμοστεί, και με τη συνεργασία των τραπεζών, και άλλα σχέδια κοινωνικής υφής, όπως το «Εστία», ενώ με ειδικές νομικές παρεμβάσεις -κατά τα τελευταία χρόνια- έχουν δοθεί πολλά εργαλεία προς όφελος των δανειοληπτών, που βοηθούν σε περιπτώσεις αμφισβήτησης χρέους ή διαδικασιών που ακολουθήθηκαν για πιο παλιά δάνεια, τα οποία είναι στην κατηγορία των ΜΕΔ.
Ωστόσο, οι διαρκείς νομοθετικές παρεμβάσεις και οι ατελέσφορες συζητήσεις, συντηρούν την κουλτούρα αθέτησης πληρωμών (moral hazard) και δεν λύνουν το πρόβλημα. Αντιθέτως, δημιουργούν ένα κλίμα αβεβαιότητας που όχι μόνο συντηρεί τους στρατηγικούς κακοπληρωτές, αλλά κρατά μακριά δυνητικά νέους επενδυτές.
Εξαγορές και ανταγωνισμός
Μετά τις πρόσφατες εξαγορές και συγχωνεύσεις, περιορίζεται ο ανταγωνισμός στον τομέα;
Μπορεί οι τελευταίες συγχωνεύσεις και οι εξαγορές στον κυπριακό τραπεζικό τομέα να οδήγησαν σε μείωση του αριθμού των πιστωτικών ιδρυμάτων, αλλά αυτό δεν σημαίνει κατ’ ανάγκη μείωση του ανταγωνισμού. Ας μην ξεχνάμε ότι η ψηφιακή τραπεζική δεν έχει σύνορα και συνεπώς οι κυπριακές τράπεζες τα τελευταία χρόνια δεν ανταγωνίζονται μεταξύ τους, αλλά κατά κύριο λόγο με άλλα ευρωπαικά και διεθνή τραπεζικά ιδρύματα. Πρόσθετα, ως μεγαλύτερες τράπεζες, αυτό οδηγεί στην ανάγκη διατήρησης μεγαλύτερης κεφαλαιακής βάσης, όπως επίσης αυξημένης δυνατότητας απορρόφησης ζημιών, γεγονός που οδηγεί σε μεγαλύτερη ανθεκτικότητα στην αντιμετώπιση οικονομικών και γεωπολιτικών κρίσεων. Τέλος, η ψηφιακή πορεία των τραπεζών και η νέας γενιάς τεχνολογία που εφαρμόζουν, όπως το banking.AI, cybersecurity, cloud, instant payments και digital onboarding, διευκολύνεται περισσότερο για τις μεγαλύτερες τράπεζες, οι οποίες διαθέτουν μεγαλύτερους προϋπολογισμούς.
Η ενοποίηση του κλάδου είναι μια φυσιολογική ευρωπαϊκή τάση. Ο ανταγωνισμός όχι μόνο δεν σβήνει, αλλά γίνεται ακόμα πιο έντονος, αφού πλέον αυτός δεν είναι μεταξύ των εγχώριων τραπεζικών ιδρυμάτων, αλλά το πεδίο μεγάλωσε συμπεριλαμβάνοντας και εναλλακτικούς παρόχους χρηματοοικονομικών υπηρεσιών (fintechs) που δραστηριοποιούνται πλέον στην ψηφιακή αγορά πληρωμών.
Ξέπλυμα χρήματος
Όσον αφορά την παρεμπόδιση της νομιμοποίησης εσόδων από παράνομες δραστηριότητες (AML), ποια είναι τα δεδομένα και οι εξελίξεις στον τομέα;
Η μεγάλη εξέλιξη σε αυτό τον τομέα αφορά αναμφίβολα τη δημιουργία της νέας Ευρωπαϊκής Αρχής, του Anti-Money Laundering Authority (AMLA), που από το 2028 θα αντικαταστήσει τις εθνικές εποπτικές αρχές στην Ευρωπαϊκή Ένωση. Ήδη τα κυπριακά τραπεζικά ιδρύματα ξεκίνησαν την προσαρμογή τους με το πλαίσιο εποπτείας αυτής της νέας ευρωπαϊκής εποπτικής αρχής και σε συνεργασία με την Κεντρική Τράπεζα της Κύπρου.
Όσον αφορά τον κυπριακό τραπεζικό τομέα, η πρόοδος που έχει επιτύχει τα τελευταία χρόνια είναι αδιαμφισβήτητη και αναγνωρίζεται διεθνώς από οργανισμούς όπως η MONEYVAL σε ευρωπαϊκό επίπεδο, αλλά και από διεθνείς αρχές και κέντρα λήψης αποφάσεων, όπως τις Ηνωμένες Πολιτείες Αμερικής. Το στοίχημα τώρα είναι πώς ο τραπεζικός τομέας θα μετουσιώσει αυτό το αναβαθμισμένο αποτελεσματικό πλαίσιο διακυβέρνησης που σήμερα διέπει τις κυπριακές τράπεζες, σε ένα λειτουργικά αποδοτικό πλαίσιο βέλτιστης εξυπηρέτησης του πελάτη. Οι τράπεζες έχουν ήδη κτίσει τις στρατηγικές που θα οδηγήσουν σε επίτευξη αυτού του στόχου, επενδύοντας δεκάδες εκατομμύρια ευρώ σε εξειδικευμένο προσωπικό και προηγμένα συστήματα τεχνητής νοημοσύνης. Σημαντικός εταίρος σε αυτή τη στρατηγική και καταλύτης της επιτυχίας της, είναι η συμβολή και καθοδήγηση της Κεντρικής Τράπεζας της Κύπρου.
Ρόλος τραπεζών στην ακρίβεια
Ποιος είναι ο ρόλος των τραπεζών στη στήριξη των νοικοκυριών απέναντι στο κύμα ακρίβειας;
Οι τράπεζες στηρίζουν έμπρακτα την κοινωνία και την οικονομία. Αυτό επιτυγχάνεται μέσα από:
Υπεύθυνη δανειοδότηση, εξασφαλίζοντας ότι τα νοικοκυριά δεν αναλαμβάνουν δανειακά βάρη που δεν μπορούν να εξυπηρετήσουν.
Τακτική συζήτηση με τους δανειολήπτες για προληπτικές λύσεις επαναδιαπραγμάτευσης όρων στα δάνεια, για διατήρηση σε βιώσιμη πορεία.
Εφαρμόζοντας από τα χαμηλότερα δανειστικά επιτόκια σε ευρωπαϊκό επίπεδο, τα οποία είναι χαμηλότερα του μέσου όρου κρατών της Ευρωζώνης, για τις ανάγκες στέγασης των νοικοκυριών
Δωρεάν/χαμηλού κόστους βασικές υπηρεσίες για τις ευάλωτες ομάδες του πληθυσμού.
Η διατήρηση της υγείας των νοικοκυριών είναι άρρηκτα συνδεδεμένη με την υγεία του ίδιου του τραπεζικού συστήματος.
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ
Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.