

Το ισχύον πλαίσιο για τη διαχείριση των μη εξυπηρετούμενων δανείων, που περιλαμβάνει και τη διαδικασία των εκποιήσεων, λειτουργεί πρωτίστως ως καταλύτης για την εξεύρεση κοινά αποδεκτών λύσεων και όχι ως εργαλείο μαζικών εκποιήσεων. Σε αυτό το συμπέρασμα καταλήγει ανάλυση στο The CBC Blog της Κεντρικής Τράπεζας, με τίτλο «Το Νομοθετικό Πλαίσιο των Εκποιήσεων στην Κύπρο: Μηχανισμός Χρηματοπιστωτικής Σταθερότητας» (συγγραφέας: Μαριάννα Χριστοφόρου, με τη συνεισφορά των Μ. Πλατρίτου και Χ. Ξενοφώντος).
Το άρθρο αναλύει διεξοδικά το ισχύον νομοθετικό καθεστώς, τις δικλίδες προστασίας των δανειοληπτών, καθώς και τον κομβικό ρόλο του μηχανισμού στη διαχείριση των Μη Εξυπηρετούμενων Δανείων (ΜΕΔ) και τη θωράκιση της χρηματοπιστωτικής σταθερότητας.
Μόλις 6% οι κύριες κατοικίες
Σύμφωνα με την ανάλυση, τα δεδομένα που παρουσιάζονται -και προέρχονται από τράπεζες και εταιρείες εξαγοράς πιστώσεων (ΕΕΠ)- «καταδεικνύουν ότι, παρά τη σχετική αύξηση των εκποιήσεων κύριας κατοικίας που έχει παρατηρηθεί τα τελευταία τρίμηνα, το ποσοστό των κύριων κατοικιών που εκποιήθηκαν με οποιονδήποτε τρόπο από τον Ιανουάριο του 2022 μέχρι και τον Μάρτιο του 2026 παραμένει περιορισμένο, αντιστοιχώντας σε μόλις 6% του συνόλου των πραγματοποιηθεισών εκποιήσεων».
Αντιθέτως, η συντριπτική πλειονότητα των ακινήτων που καταλήγουν σε εκποίηση είναι αγροτική γη: «Διαχρονικά, η γεωργική γη (αγροτεμάχια και λοιπά χωράφια) αποτελεί το κύριο είδος ακινήτου που εκποιείται, αντιστοιχώντας στο 61% του συνόλου των εκποιήσεων και ακολουθεί η κατοικία/διαμέρισμα (έτοιμο ή υπό ανέγερση) με 18%, τάση που επιβεβαιώνεται μέχρι και το πρώτο τρίμηνο του 2026», αναφέρει η ανάλυση.
Συμφωνίες €2,3 δισ. αντί για εκποιήσεις
Σύμφωνα με την ανάλυση, οι διαδικασίες των εκποιήσεων λειτουργούν ως ουσιαστικός μοχλός πίεσης για αναδιάρθρωση οφειλών. Όπως αναφέρεται χαρακτηριστικά, η απόκλιση μεταξύ των αρχικών ειδοποιήσεων («Θ» και «Ι») και των επιστολών «ΙΑ» (που καθορίζουν πρώτο πλειστηριασμό) «καταδεικνύει ότι στον πλειστηριασμό καταλήγει ένα μικρότερο ποσοστό ακινήτων. Μεγάλο μέρος των περιπτώσεων είτε ρυθμίζεται συναινετικά μεταξύ ενυπόθηκου δανειστή και οφειλέτη, είτε καθυστερεί λόγω νομικών ενεργειών, διαπραγματεύσεων ή άλλων διαδικαστικών παραγόντων».
Τα στατιστικά ευρήματα πιστοποιούν την υπεροχή των συναινετικών λύσεων. Το ποσοστό συναινετικής ρύθμισης ανέρχεται σωρευτικά σε περίπου 30% για την περίοδο Ιανουαρίου 2022 – Μαρτίου 2026 και επιπλέον ποσοστό της τάξης του 5% των υποθέσεων βρίσκεται υπό καθεστώς ενεργών διαπραγματεύσεων.
«Η συνολική αγοραία αξία των ενυπόθηκων ακινήτων που διευθετήθηκαν μέσω συναινετικών συμφωνιών κατά το εν λόγω διάστημα ανήλθε σε περίπου €2,3 δισ., γεγονός που αναδεικνύει τη σημαντική οικονομική έκταση των ρυθμίσεων αυτών», σημειώνεται.
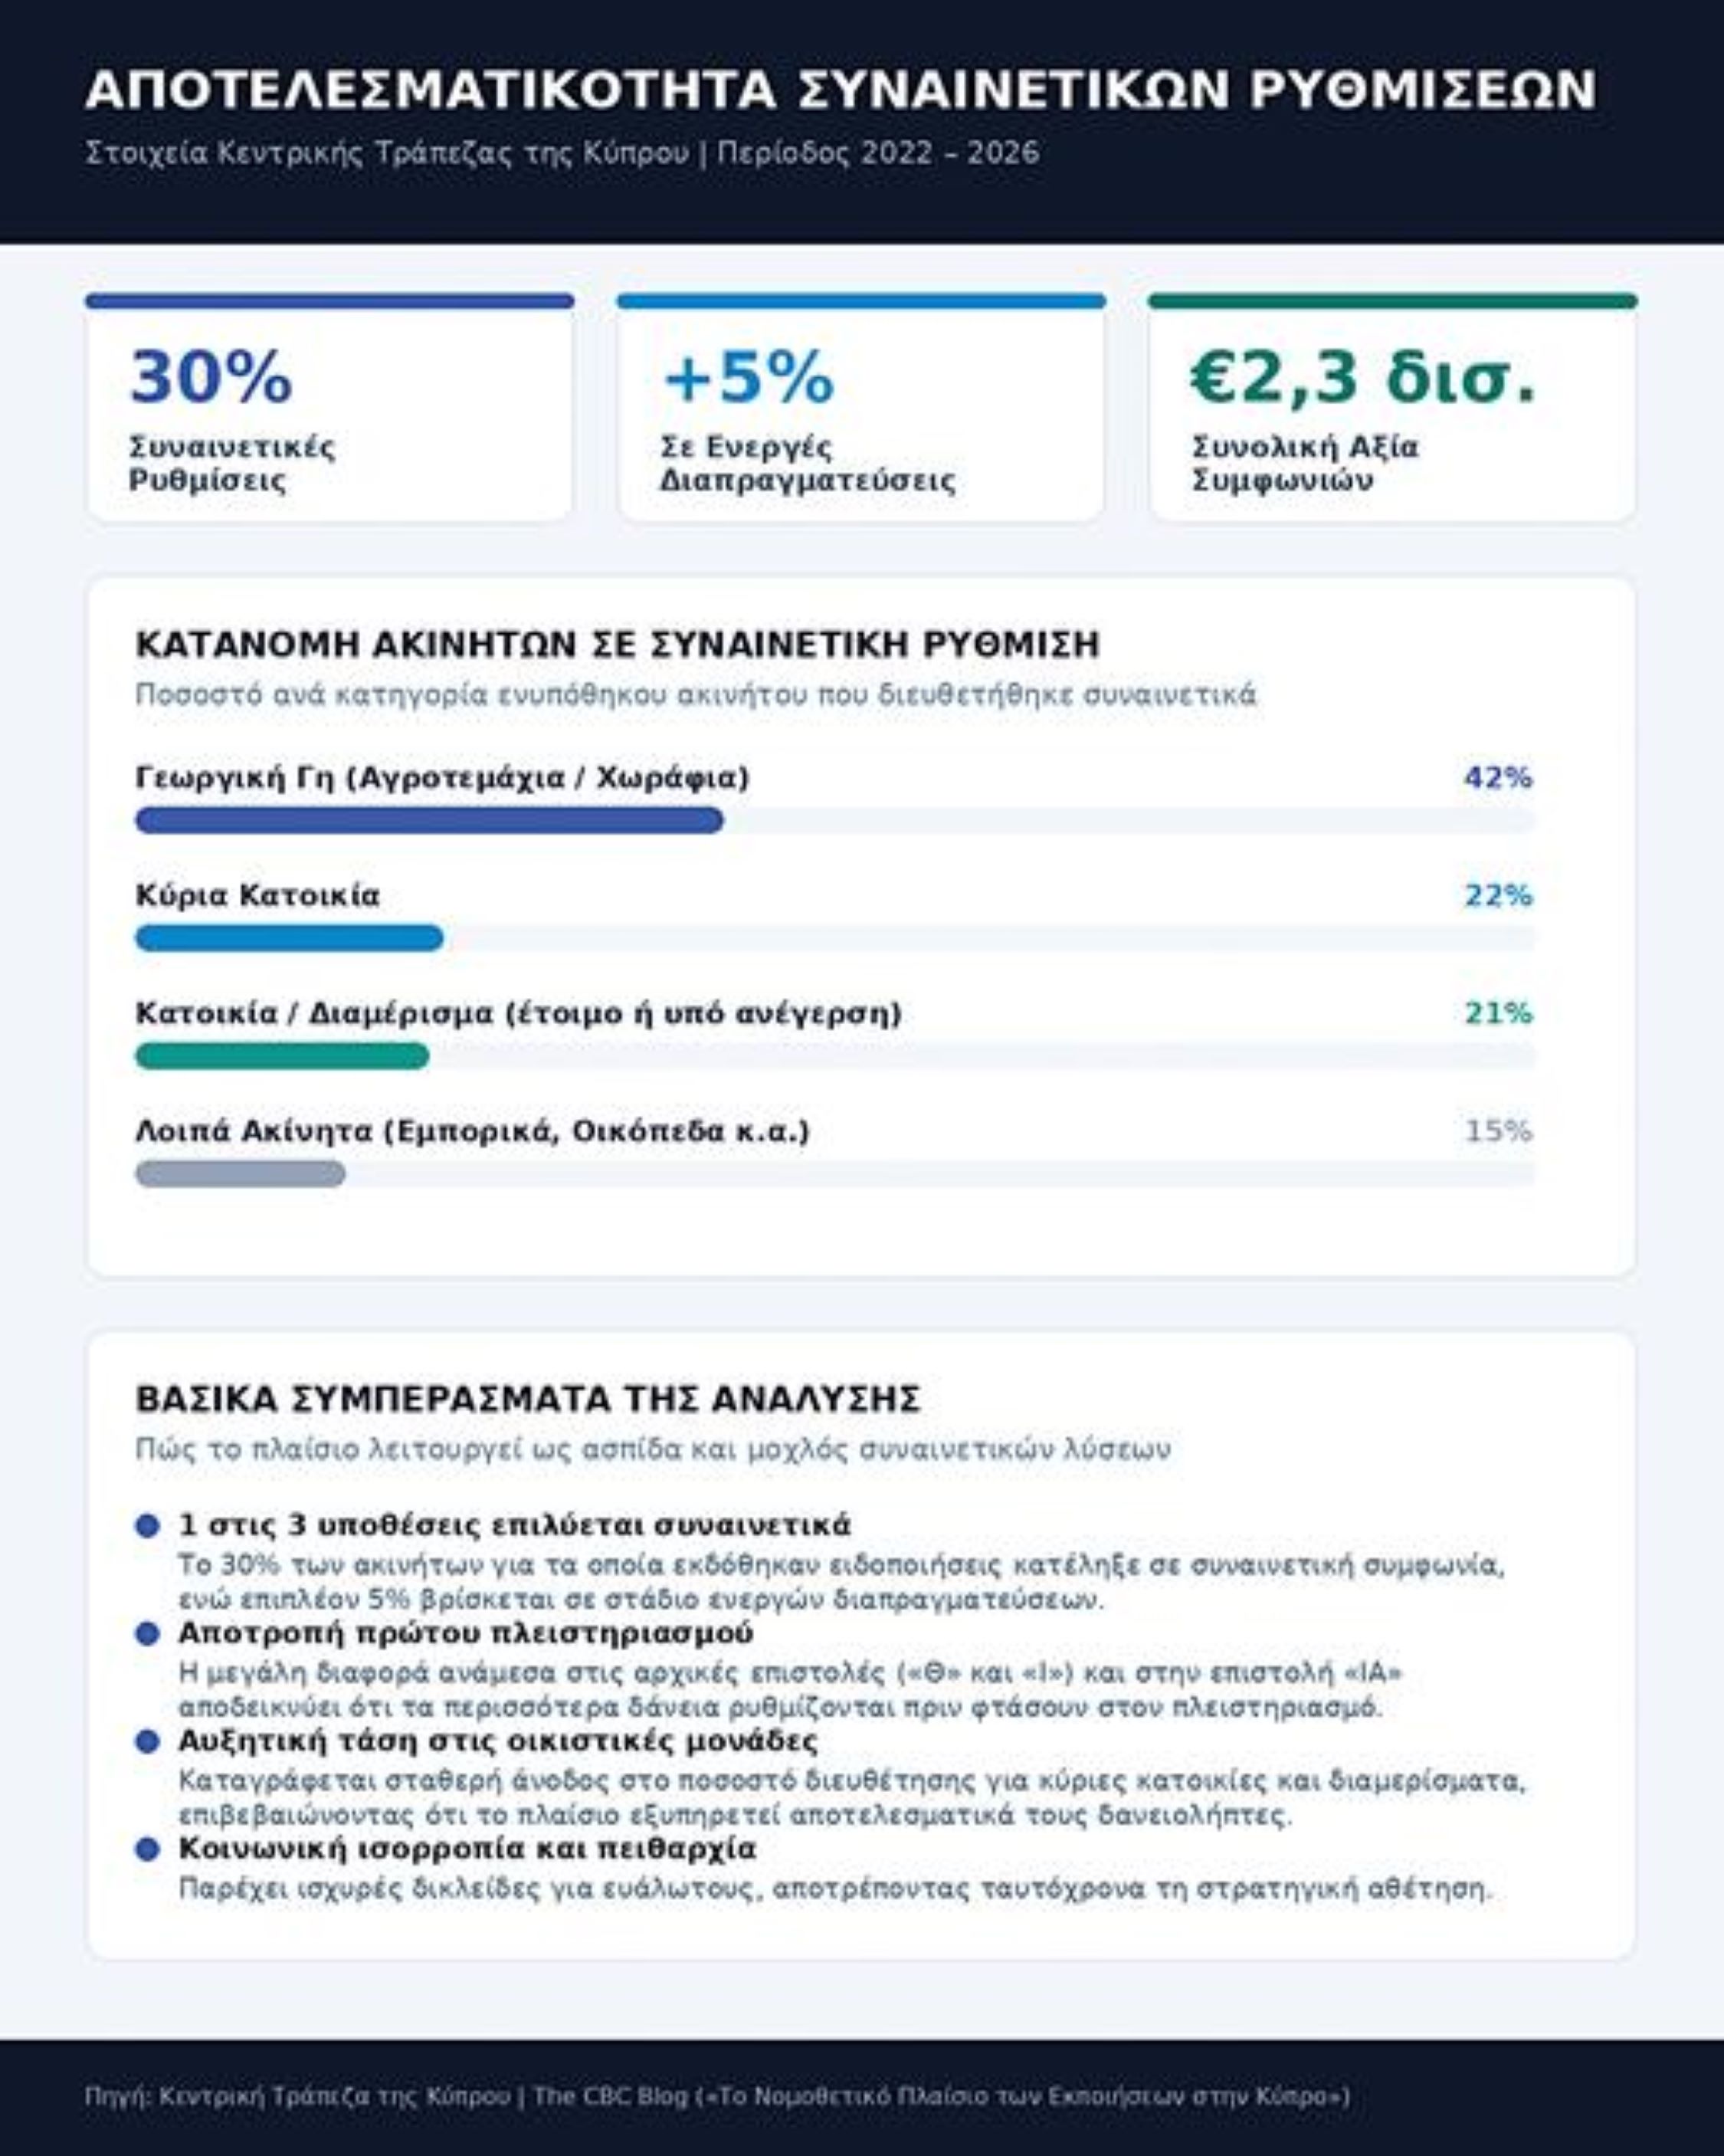 Σε ό,τι αφορά τα είδη των ακινήτων που διευθετούνται συναινετικά, η γεωργική γη κατέχει το 42%, η κύρια κατοικία το 22% και τα λοιπά διαμερίσματα/κατοικίες το 21%, με τάση αύξησης στις οικιστικές μονάδες τα τελευταία τρίμηνα.
Συνεπώς, εξάγεται το συμπέρασμα ότι «το υφιστάμενο νομοθετικό πλαίσιο των εκποιήσεων συμβάλλει ουσιαστικά στην προώθηση συναινετικών ρυθμίσεων για τη διευθέτηση των υποχρεώσεων των ενυπόθηκων οφειλετών, διαπίστωση που συνάδει με τις βασικές επιδιώξεις του πλαισίου».
Περιορισμένη χρήση του Χρηματοοικονομικού Επιτρόπου
Ιδιαίτερο ενδιαφέρον παρουσιάζει η διαπίστωση για τον μηχανισμό προστασίας μέσω του Χρηματοοικονομικού Επιτρόπου (ΧΕ) για επιλέξιμους οφειλέτες (κύρια κατοικία έως €350.000).
«Η πρόνοια του μηχανισμού προστασίας του ΧΕ για επιλέξιμους οφειλέτες, η οποία βρίσκεται σε ισχύ από το 2024 και ενισχύθηκε περαιτέρω με την τροποποίηση του 2026, έτυχε μόνο πολύ περιορισμένης αξιοποίησης μέχρι σήμερα. Το γεγονός αυτό υποδεικνύει ότι το πρόβλημα ενδέχεται να εστιάζεται κυρίως στη δυνατότητα αποπληρωμής των οφειλών και όχι στην αμφισβήτηση του ύψους του νόμιμα απαιτητού ποσού».
Οι ασφαλιστικές δικλίδες του πλαισίου
Όπως αναλύεται στο άρθρο, η εκποίηση δεν αποτελεί πρώτη επιλογή αλλά αυστηρά μέτρο «έσχατης προσφυγής». Προηγείται η υποχρεωτική διαδικασία αναδιάρθρωσης βάσει του Κώδικα Συμπεριφοράς της ΚΤΚ, ενώ ακολουθεί αυστηρά καθορισμένη αλληλουχία προειδοποιητικών επιστολών (Τύπου «Θ», «Ι» και «ΙΑ») με σαφείς προθεσμίες συμμόρφωσης.
Παράλληλα, ο οφειλέτης προστατεύεται με δικαίωμα προσφυγής στη δικαιοσύνη, στον Χρηματοοικονομικό Επίτροπο ή σε Σύμβουλο Αφερεγγυότητας, ενώ με τις τροποποιήσεις του περί Δικαστηρίων Νόμου ενισχύθηκε η αρμοδιότητα των δικαστηρίων για ταχεία εκδίκαση διαφορών (εντός 12 μηνών) και εξέταση καταχρηστικών ρητρών ή υπερχρεώσεων για κατοικίες αξίας έως €350.000.
Ισορροπία, πειθαρχία και προειδοποιήσεις ΕΚΤ
Στα συμπεράσματα της ανάλυσης υπογραμμίζεται με έμφαση ότι «το υφιστάμενο πλαίσιο εκποιήσεων έχει αποδείξει στην πράξη ότι αποτελεί έναν αποτελεσματικό μηχανισμό διαχείρισης πιστωτικού κινδύνου, ο οποίος, πέραν των εκποιήσεων, οδηγεί σε σημαντικό αριθμό διευθετήσεων μέσω συναινετικών λύσεων».
Η επιτυχία του συστήματος αποδίδεται σε μια λεπτή ισορροπία: αφενός παρέχει προστασία στους πραγματικά ευάλωτους (σε συνδυασμό και με κρατικά εργαλεία όπως το σχέδιο «Ενοίκιο έναντι Δόσης»), αφετέρου λειτουργεί ως «αναγκαίος μηχανισμός αποτροπής της στρατηγικής αθέτησης υποχρεώσεων, διασφαλίζοντας ότι η αδυναμία αποπληρωμής αντιμετωπίζεται με κοινωνική ευαισθησία, χωρίς όμως να δημιουργούνται κίνητρα για εκούσια ασυνέπεια».
Τέλος, το άρθρο κρούει τον κώδωνα του κινδύνου σχετικά με νομοθετικές παρεμβάσεις που αλλοιώνουν το πλαίσιο, παραπέμποντας στη σχετική Γνώμη της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) της 12ης Ιουνίου 2026. Όπως σημειώνεται, τυχόν αποδυνάμωση του μηχανισμού εκποιήσεων «δύναται να αποδυναμώσει την κουλτούρα πληρωμών, τη χρηματοοικονομική σταθερότητα και τα δημόσια οικονομικά, οδηγώντας σε αυξημένο πιστωτικό κίνδυνο, αυστηρότερα κριτήρια δανειοδότησης και υψηλότερο κόστος δανεισμού για το σύνολο των δανειοληπτών».