

Εισπράξεις €3.620.607 για τις οποίες δεν εκδόθηκαν νόμιμες αποδείξεις καταγράφει η φορολογική διερεύνηση των οικονομικών δραστηριοτήτων της Ιεράς Μονής Οσίου Αββακούμ, σύμφωνα με τον προϊστάμενο της Μονάδας Διερεύνησης Φορολογικής Απάτης, Γιώργο Γεωργίου. Ο κ. Γεωργίου κατέθεσε ως πρώτος μάρτυρας κατηγορίας ενώπιον του Μόνιμου Κακουργιοδικείου Λευκωσίας, όπου συνεχίστηκε η εκδίκαση της υπόθεσης.
Μονή Αββακούμ: Προκατασκευασμένα Excel και ελλειπή βιβλία - «Μαύρες» εισπράξεις εκατομμυρίων και χιλιάδες χρωστούμενα στο Φόρο
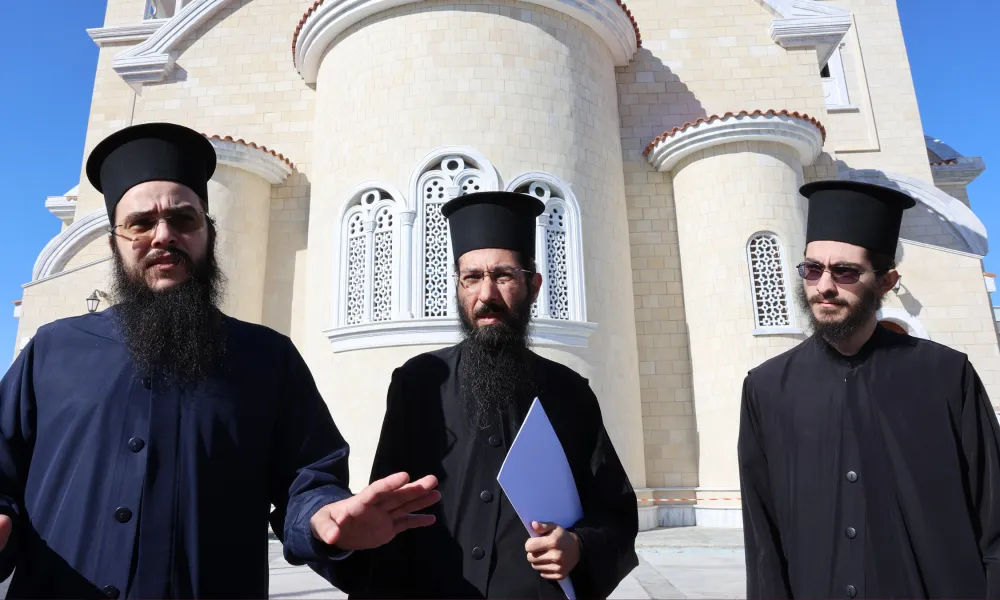
Στοιχεία της φορολογικής διερεύνησης παρουσιάστηκαν στο Κακουργιοδικείο Λευκωσίας. Ο μάρτυρας ανέφερε ότι εντοπίστηκαν ελλείψεις στα λογιστικά βιβλία και ευρήματα μόνο για τον πρώτο κατηγορούμενο.
Η έρευνα κάλυψε τις προμήθειες που λάμβανε η Μονή, τις οικοδομικές εργασίες για την ανέγερση και ανακαίνισή της, καθώς και τις εμπορικές δραστηριότητές της. Για την περίοδο 2018-2024, οι καταθέσεις στους τραπεζικούς λογαριασμούς ανήλθαν συνολικά σε €4.857.356. Καταγράφηκαν επίσης πληρωμές σε μετρητά €1.264.162, ενώ οι αποδείξεις είσπραξης που είχαν εκδοθεί ανέρχονταν σε €738.969.
«Ο υπολογισμός προσδιορίζει το ύψος των εισπράξεων για τις οποίες δεν εκδόθηκε απόδειξη είσπραξης και το οποίο ανέρχεται σε €3.620.607», ανέφερε ο μάρτυρας. Διευκρίνισε, απαντώντας στην εκπρόσωπο της Κατηγορούσας Αρχής, Θεοδώρα Παπακυριακού, ότι η υπηρεσία εξέτασε τα τραπεζικά δεδομένα, αλλά δεν τα χρησιμοποίησε στους υπολογισμούς που οδήγησαν στη βεβαίωση φόρου.
Φορολογική οφειλή €285.067,49
Σύμφωνα με την επιστολή βεβαίωσης φόρου, η Εκκλησία Αββακούμ οφείλει €285.067,49 για την περίοδο ελέγχου, από την 1η Σεπτεμβρίου 2021 έως τις 31 Μαρτίου 2024, ποσό στο οποίο προστίθενται επιβαρύνσεις και τόκοι. Σκοπός της έρευνας, όπως εξήγησε ο κ. Γεωργίου, ήταν να διαπιστωθεί αν υπήρχαν σοβαρές αδυναμίες ή ελλείψεις στα λογιστικά βιβλία και αρχεία της Μονής, οι οποίες θα δικαιολογούσαν τη μη αποδοχή των φορολογικών δηλώσεων.
Αφού διαπιστώθηκαν ελλείψεις στα βιβλία και στις δηλώσεις, η υπηρεσία προχώρησε σε δικούς της υπολογισμούς για τον προσδιορισμό της φορολογητέας ύλης και των ποσών που έπρεπε να δηλωθούν. Κατά τον ουσιώδη χρόνο της έρευνας, η Μονή είχε υποβάλει δηλώσεις μόνο για την περίοδο από την 1η Σεπτεμβρίου 2021 έως τις 31 Μαρτίου 2022, και αυτές εκπρόθεσμα. Μετά την ολοκλήρωση του ελέγχου υποβλήθηκαν επίσης εκπρόθεσμα δηλώσεις για ολόκληρη την περίοδο ελέγχου.
Ο μάρτυρας ανέφερε ότι η υποβολή των δηλώσεων δεν επηρέασε τα αποτελέσματα, καθώς δεν έγιναν αποδεκτές λόγω των αδυναμιών στα λογιστικά βιβλία. Στους υπολογισμούς αφαιρέθηκαν μόνο έσοδα και πωλήσεις που είχαν ήδη δηλωθεί, ώστε να μην προσμετρηθούν ως αδήλωτες πωλήσεις.
Πώς συμπληρώνονταν οι φορολογικές δηλώσεις
Ο κ. Γεωργίου εξήγησε τον χαρακτηρισμό «αυθαίρετες φορολογικές δηλώσεις», λέγοντας ότι τα στοιχεία έδειξαν την ύπαρξη προκατασκευασμένης κατάστασης σε αρχείο Excel. Σε αυτή καθοριζόταν το ποσό που θα δηλωνόταν και, στη συνέχεια, συμπληρώνονταν τα κενά με ονόματα από κατάλογο που υπήρχε στο ίδιο αρχείο.
«Το σωστό θα ήταν να καταγράφονταν όλες οι αποδείξεις, αν εκδίδονταν αποδείξεις είσπραξης ή τιμολόγια πώλησης, και το άθροισμα αυτό να ήταν το ποσό που δηλωνόταν στη φορολογική δήλωση. Αντί αυτού, εμείς είδαμε –ήταν το εκ πρώτης όψεως συμπέρασμά μας– ότι αποφάσιζαν τι ποσό να έβαζαν», κατέθεσε.
Εμπορικές δραστηριότητες και πωλήσεις
Για το εκθετήριο, το ζαχαροπλαστείο και το κατάστημα της Μονής, οι αναμενόμενες πωλήσεις υπολογίστηκαν σε €1.475.074, έναντι €243.958 που είχαν δηλωθεί. Η διαφορά ανήλθε σε €1.231.116. Ο μάρτυρας είπε ότι, με βάση το ύψος των πωλήσεων, η Μονή θα μπορούσε να χαρακτηριστεί «μικρομεσαία επιχείρηση».
Για πρόσθετες πωλήσεις από το εκθετήριο, το κατάστημα, την παράδοση έτοιμων προϊόντων και τα είδη ζαχαροπλαστικής, ο μη δηλωθείς φόρος εκροών υπολογίστηκε σε €125.450,40. Σύμφωνα με τον κ. Γεωργίου, ήταν ο μεγαλύτερος υπολογισμός που έγινε για τη Μονή και περιλάμβανε 11 θεματικές, με ξεχωριστή μεθοδολογία για καθεμία.
Προμήθειες και οικοδομικές εργασίες
Οι προμήθειες από εκδρομές αφορούσαν συνεργασία της Μονής με την εταιρεία Loucas Travel and Tours, με εμπορική επωνυμία Nazoreos Travel. Με βάση στοιχεία που παραλήφθηκαν από την Αστυνομία, η εταιρεία διοργάνωνε εκδρομές σε συνεργασία με τη Μονή και είχε συμφωνηθεί να της καταβάλλεται προμήθεια. Τα στοιχεία περιλάμβαναν αριθμούς επιταγών και εμβάσματα προς τη Μονή. Ο φόρος εκροών που αναλογούσε στις προμήθειες και δεν δηλώθηκε ανήλθε σε €15.974,37. Σε ερώτηση για τη φορολόγησή τους, ο μάρτυρας απάντησε ότι «όλες οι προμήθειες φορολογούνται με τον κανονικό συντελεστή ΦΠΑ».
Ο μάρτυρας αναφέρθηκε επίσης σε €143.642,74 ως φόρο εκροών που αναλογούσε, βάσει του άρθρου 11Β, σε υπηρεσίες τις οποίες έλαβε η Μονή στο πλαίσιο έργου πολιτικής μηχανικής. Το ποσό προέκυψε κυρίως από τιμολόγια εργολάβων για την ανέγερση και ανακαίνιση της Μονής. Ερωτηθείς αν οι Μονές έχουν φορολογική εξαίρεση ως προς τον ΦΠΑ, απάντησε: «Όσον αφορά τη νομοθεσία ΦΠΑ δεν υπάρχει καμία εξαίρεση για οποιονδήποτε φορολογούμενο».
Έλεγχος και για τον πρώτο κατηγορούμενο
Σε ερώτηση της Κατηγορούσας Αρχής, ο κ. Γεωργίου επιβεβαίωσε ότι ελέγχθηκαν και οι προσωπικές φορολογικές δηλώσεις του πρώτου κατηγορουμένου, του πρώην Αρχιμανδρίτη Νεκτάριου, κατά κόσμον Ιωάννη Γεωργίου. Όπως είπε, ο έλεγχος αφορούσε όλους όσοι εμπλέκονταν στην υπόθεση, αλλά «ευρήματα, όμως, είχαμε μόνο για τον πρώτο κατηγορούμενο».
Η έναρξη της έρευνας
Η υπηρεσία άρχισε να διερευνά την υπόθεση έπειτα από επιστολή της Αστυνομίας Κύπρου προς τον Έφορο Φορολογίας, με αίτημα να εξεταστούν έγγραφα που είχε στην κατοχή της η Αστυνομία και να διαπιστωθεί αν προέκυπτε φορολογικό αδίκημα. Ομάδα της υπηρεσίας εξέτασε έγγραφα στα γραφεία της Αστυνομίας, επισκέφθηκε τη Μητρόπολη Ταμασού, όπου εντόπισε και παρέλαβε πρόσθετα στοιχεία, και επιθεώρησε έγγραφα σε διάφορους χώρους της Μονής.
Έγινε επίσης επιθεώρηση στο εργαστήριο ζαχαροπλαστικής και αρτοποιίας της Μονής σε γειτονικό χωριό, από όπου παραλήφθηκαν αντίγραφα εγγράφων. Η ομάδα επικοινώνησε με τον ελεγκτή της Μητρόπολης, τον προϊστάμενο του Ελεγκτικού Γραφείου της Εκκλησίας της Κύπρου και προμηθευτές, για τη συλλογή στοιχείων σχετικά με τις εμπορικές δραστηριότητες.
Ο κ. Γεωργίου, ο οποίος προΐσταται της Μονάδας Διερεύνησης Φορολογικής Απάτης και εργάζεται στο Τμήμα εδώ και οκτώ χρόνια, ανέφερε ότι έδωσε κατάθεση στην Αστυνομία στις 28 Νοεμβρίου 2024. Προκαταρκτική ενημέρωση είχε αποσταλεί στην Αστυνομία στις 13 Ιουνίου 2024, κατόπιν αιτήματος των ανακριτών, για να ενημερωθούν αν προέκυπταν εκ πρώτης όψεως ποινικά αδικήματα βάσει της φορολογικής νομοθεσίας. Η έκθεση με τα ευρήματα της Μονάδας φέρει ημερομηνία 20 Νοεμβρίου 2024 και παρουσιάστηκε στο Δικαστήριο μαζί με τη βεβαίωση φόρου και τα παραρτήματά της.
Η διαδικασία ενώπιον του Μόνιμου Κακουργιοδικείου Λευκωσίας θα συνεχιστεί στις 30 Νοεμβρίου 2026, στις 09:30, με την αντεξέταση του μάρτυρα από την υπεράσπιση. Όλοι οι κατηγορούμενοι τεκμαίρονται αθώοι μέχρι να αποδειχθεί η ενοχή τους πέραν πάσης λογικής αμφιβολίας από το Δικαστήριο.
Πηγή: ΚΥΠΕ
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ
Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.