

Οι ενδιάμεσες εκλογές στις Ηνωμένες Πολιτείες άλλαξαν την ισορροπία εξουσίας στην Ουάσινγκτον. Ο έλεγχος αμφότερων των Σωμάτων του Κογκρέσου περνά στους Δημοκρατικούς, ενώ η Προεδρία παραμένει στους Ρεπουμπλικανούς. Το κόστος ζωής, οι δασμοί και οι επιπτώσεις του πολέμου με το Ιράν στις τιμές της ενέργειας βρέθηκαν στο επίκεντρο της προεκλογικής περιόδου. Από τις αρχές του νέου έτους, η αμερικανική οικονομική πολιτική θα διαμορφώνεται σε καθεστώς διαιρεμένης εξουσίας.
Η νέα ισορροπία εξουσίας στην Ουάσινγκτον και τι σημαίνει για την οικονομία
Η κυπριακή οικονομία μπαίνει σε αυτή τη φάση με ισχυρά δημόσια οικονομικά και με δημόσιο χρέος σε σταθερή πτωτική πορεία. Ταυτόχρονα, όμως, η ανάπτυξη επιβραδύνθηκε φέτος, κυρίως εξαιτίας του πολέμου στη Μέση Ανατολή και της επίδρασής του στον τουρισμό και στις τιμές
Για τον οικονομικό αναλυτή, το κρίσιμο ερώτημα είναι ποια εργαλεία πολιτικής αλλάζουν χέρια. Το νέο Κογκρέσο αποκτά ισχυρότερες αρμοδιότητες ελέγχου και έγκρισης, όχι όμως τη δυνατότητα να αλλάξει μόνο του την κατεύθυνση της οικονομικής πολιτικής. Η Εκτελεστική Εξουσία διατηρεί το δικαίωμα βέτο και τα βασικά εργαλεία της εμπορικής πολιτικής.
Αυτό ισχύει κατεξοχήν για τους δασμούς. Μετά τη φετινή απόφαση του Ανωτάτου Δικαστηρίου κατά των γενικών δασμών, η κυβέρνηση μετέφερε το δασμολογικό της οικοδόμημα σε διατάξεις περί εθνικής ασφάλειας και αθέμιτων εμπορικών πρακτικών, οι οποίες δεν απαιτούν κοινοβουλευτική έγκριση. Το Κογκρέσο μπορεί να οργανώσει ακροάσεις, να ελέγξει τις εξαιρέσεις και να προωθήσει νομοθετικές πρωτοβουλίες. Δεν μπορεί, όμως, να καταργήσει μόνο του το ισχύον καθεστώς. Αρκετοί αναλυτές εκτιμούν μάλιστα ότι η δασμολογική επιβάρυνση θα συνεχίσει να αυξάνεται, καθώς νέες κλαδικές έρευνες βρίσκονται ήδη σε εξέλιξη.
Εκεί όπου η αλλαγή έχει πραγματική σημασία είναι η δημοσιονομική πολιτική. Μειώνεται η πιθανότητα νέων φορολογικών ελαφρύνσεων χωρίς χρηματοδότηση και περαιτέρω διεύρυνσης των ελλειμμάτων. Η Γερουσία εγκρίνει επίσης τους διορισμούς, κάτι που μπορεί να επηρεάσει τον ρυθμό της εμπορικής και ρυθμιστικής πολιτικής. Από την άλλη πλευρά, αυξάνεται ο κίνδυνος καθυστερήσεων στην ψήφιση του προϋπολογισμού και διακοπών λειτουργίας της ομοσπονδιακής κυβέρνησης.
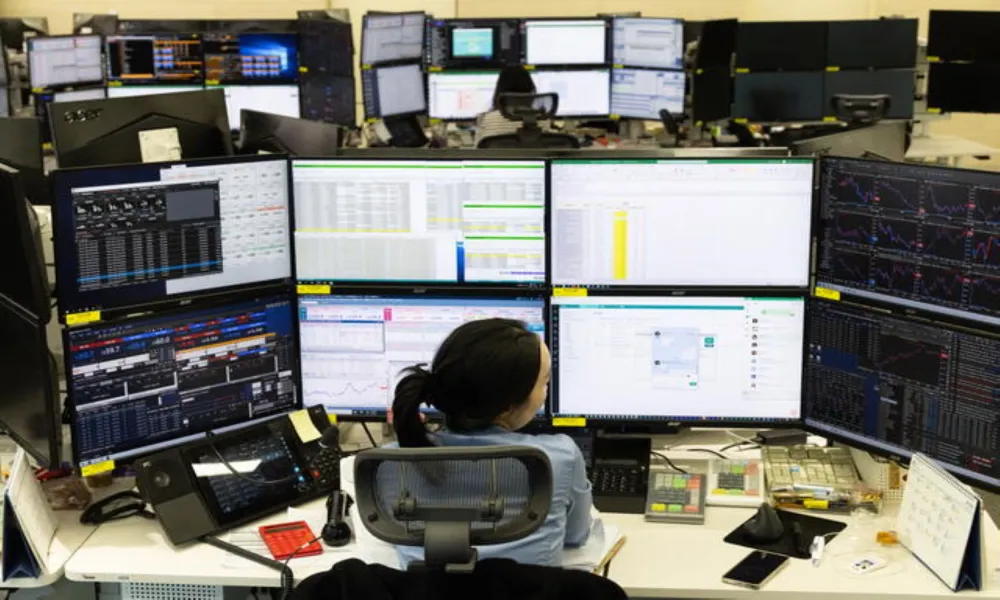
Οι αγορές αντέδρασαν άμεσα και με σαφή κατεύθυνση. Οι αμερικανικές μετοχές σημείωσαν την ισχυρότερη μετεκλογική άνοδο εδώ και δεκαετίες, οι αποδόσεις των ομολόγων υποχώρησαν, το δολάριο εξασθένησε και ο χρυσός ενισχύθηκε. Στις μετοχές, πάντως, η αρχική ευφορία ακολουθήθηκε την επόμενη ημέρα από έντονο sell-off, με επίκεντρο την τεχνολογία και τους ημιαγωγούς. Η μεγαλύτερη κίνηση, ωστόσο, καταγράφηκε στο πετρέλαιο, που υποχώρησε απότομα καθώς ενισχύθηκαν οι προσδοκίες για αποκλιμάκωση της σύγκρουσης με το Ιράν. Οι αγορές τιμολογούν πλέον μεγαλύτερη πιθανότητα διπλωματικής λύσης.
Η λογική είναι συνεπής. Λιγότερη δημοσιονομική επέκταση σημαίνει μικρότερη προσφορά ομολόγων, και φθηνότερη ενέργεια σημαίνει ηπιότερο πληθωρισμό. Μαζί, αυτές οι εξελίξεις μειώνουν την πίεση προς την Ομοσπονδιακή Τράπεζα, η οποία είχε ξαναρχίσει να αυξάνει τα επιτόκια το φθινόπωρο. Ενδεικτική είναι και η τεχνολογία. Οι μετοχές των υποδομών τεχνητής νοημοσύνης πιέστηκαν, λόγω φόβων για αυστηρότερους κανόνες στα κέντρα δεδομένων, ενώ οι μεγάλες πλατφόρμες ανέβηκαν. Δεν είδαμε φυγή από τον κλάδο αλλά ανακατανομή μέσα σε αυτόν.
Για την παγκόσμια οικονομία, το καθαρό αποτέλεσμα είναι ελαφρώς βραδύτερη αμερικανική ανάπτυξη, με χαμηλότερο κόστος χρήματος και περισσότερους θεσμικούς ελέγχους. Σε ένα περιβάλλον όπου ο πόλεμος στη Μέση Ανατολή έχει ήδη επιβαρύνει ανάπτυξη και πληθωρισμό, το αντάλλαγμα είναι ευπρόσδεκτο, ιδίως για τις αναδυόμενες αγορές και όσους δανείζονται σε δολάρια. Υπάρχει όμως και η αντίθετη πλευρά. Με περιορισμένα περιθώρια νομοθετικής δράσης στο εσωτερικό, η έμφαση της Εκτελεστικής Εξουσίας ενδέχεται να μετατοπιστεί στο εμπόριο και στην εξωτερική πολιτική, όπου οι αρμοδιότητές της είναι ευρύτερες. Η εμπορική αβεβαιότητα δεν τελειώνει, απλώς αλλάζει μορφή.
Για την Ευρώπη, η ανακούφιση έρχεται μέσα από τις αγορές και όχι μέσα από το εμπόριο. Οι ευρωπαϊκοί δείκτες ακολούθησαν την άνοδο της Wall Street, με τον γερμανικό δείκτη να κλείνει κοντά σε ιστορικά υψηλά. Στις Βρυξέλλες, ωστόσο, κανείς δεν προσδοκά αναστροφή των αμερικανικών δασμών. Οι κλαδικές επιβαρύνσεις σε αυτοκίνητα και μέταλλα θα συνεχίσουν να πλήττουν κυρίως τη γερμανική και την ιταλική βιομηχανία, σε μια ευρωπαϊκή οικονομία που ήδη κινείται με αναιμικούς ρυθμούς.
Το σημαντικότερο κανάλι για την Ευρώπη είναι η νομισματική πολιτική. Η Ευρωπαϊκή Κεντρική Τράπεζα αύξησε φέτος τα επιτόκια για να ανακόψει τον ενεργειακό πληθωρισμό. Ένα ισχυρότερο ευρώ και φθηνότερο πετρέλαιο μειώνουν τον εισαγόμενο πληθωρισμό και δίνουν στη Φρανκφούρτη επιχειρήματα για να σταματήσει τον κύκλο των αυξήσεων. Το αντίτιμο είναι πίεση στην ανταγωνιστικότητα των ευρωπαϊκών εξαγωγών, ιδίως όσων ήδη επιβαρύνονται από τους αμερικανικούς δασμούς.
Στην άμυνα, η ισχυρή κοινοβουλευτική στήριξη προς το ΝΑΤΟ και την Ουκρανία είναι θετική εξέλιξη για την Ευρώπη, δεν αλλάζει όμως την κατεύθυνση. Η επανεξέταση της αμερικανικής στρατιωτικής παρουσίας στην Ευρώπη αναμένεται να φέρει μειώσεις, και οι ευρωπαϊκές αμυντικές δαπάνες, μαζί με τον δανεισμό που τις συνοδεύει, θα συνεχίσουν να αυξάνονται. Αναμένεται πίεση για αυστηρότερες κυρώσεις κατά της Ρωσίας, όχι όμως επιστροφή των Ηνωμένων Πολιτειών στον ρόλο του κύριου χρηματοδότη του Κιέβου. Αντίθετα, η πίεση της Ουάσινγκτον κατά της ευρωπαϊκής ψηφιακής ρύθμισης μάλλον θα εξασθενήσει.
Η Κύπρος εξάγει ελάχιστα αγαθά προς τις Ηνωμένες Πολιτείες και συνεπώς οι δασμοί την αγγίζουν μόνο έμμεσα. Η πραγματική της έκθεση περνά από την ενέργεια, τα επιτόκια, τον τουρισμό και τις υπηρεσίες. Η κυπριακή οικονομία μπαίνει σε αυτή τη φάση με ισχυρά δημόσια οικονομικά και με δημόσιο χρέος σε σταθερή πτωτική πορεία. Ταυτόχρονα, όμως, η ανάπτυξη επιβραδύνθηκε φέτος, κυρίως εξαιτίας του πολέμου στη Μέση Ανατολή και της επίδρασής του στον τουρισμό και στις τιμές.
Το σημαντικότερο θετικό κανάλι είναι η ενέργεια. Για μια οικονομία που εξαρτάται σχεδόν αποκλειστικά από εισαγόμενα καύσιμα, ο συνδυασμός φθηνότερου πετρελαίου και ασθενέστερου δολαρίου μειώνει άμεσα το κόστος ηλεκτροπαραγωγής και μεταφορών. Αν διατηρηθεί, θα περιορίσει τον πληθωρισμό και θα στηρίξει το πραγματικό εισόδημα των νοικοκυριών. Εξίσου σημαντικά είναι τα επιτόκια. Με τα περισσότερα δάνεια συνδεδεμένα με κυμαινόμενο επιτόκιο, μια ηπιότερη πορεία της ΕΚΤ ανακουφίζει τους δανειολήπτες και διευκολύνει τη χρηματοδότηση οικιστικών έργων, ενώ για τις τράπεζες σημαίνει σταδιακή υποχώρηση των εσόδων από τόκους.
Τους επόμενους μήνες, η προσοχή πρέπει να στραφεί στις αποδόσεις των αμερικανικών ομολόγων και στην ισοτιμία ευρώ και δολαρίου, στις τιμές του πετρελαίου και στην πορεία των επαφών με την Τεχεράνη, στις αποφάσεις της ΕΚΤ και στις πρώτες ακροάσεις του νέου Κογκρέσου για το εμπόριο και τις κυρώσεις.
Η νέα ισορροπία εξουσίας στην Ουάσινγκτον δεν αλλάζει το καθεστώς για την Ευρώπη, αλλάζει όμως τις πιθανότητες. Για τις κυπριακές επιχειρήσεις το μήνυμα είναι πρακτικό. Δεν χρειάζεται αλλαγή στρατηγικής. Χρειάζεται ενίσχυση της συμμόρφωσης, προσεκτική παρακολούθηση της ενέργειας και των επιτοκίων και ετοιμότητα ώστε να αξιοποιηθεί μια πιθανή ανάκαμψη της περιφερειακής ζήτησης.
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ
Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.