

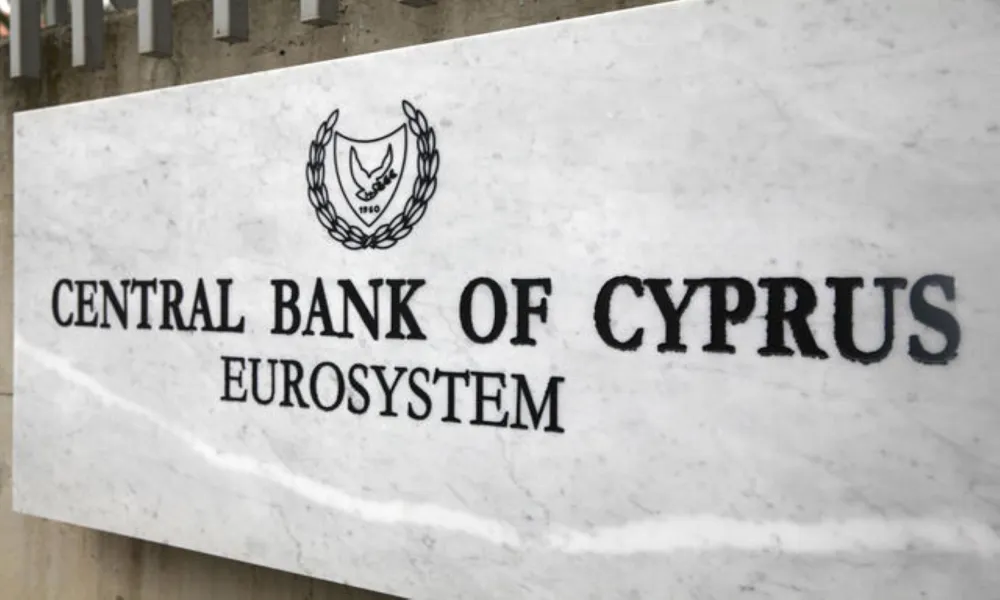
Η πρόσφατη απόφαση της Κεντρικής Τράπεζας της Κύπρου να επιβάλει Απόθεμα Ασφαλείας Συστημικού Κινδύνου ύψους 1% στα εγχώρια ανοίγματα -δηλαδή τα δάνεια- των κυπριακών τραπεζών, δεν πρέπει να διαβαστεί ως μια μεμονωμένη εποπτική παρέμβαση. Εντάσσεται σε μια ευρύτερη στρατηγική μακροπροληπτικής θωράκισης, την οποία η εγχώρια εποπτική αρχή οικοδομεί σταδιακά τα τελευταία χρόνια, μέσα από ένα πλέγμα στοχευμένων μέτρων.
Γιατί η Κεντρική θωρακίζει τις κυπριακές τράπεζες
Η Ευρωπαϊκή Κεντρική Τράπεζα και το Ευρωπαϊκό Συμβούλιο Συστημικού Κινδύνου έχουν ζητήσει από τις εθνικές αρχές να αξιοποιούν τις ευνοϊκές περιόδους για τη δημιουργία πρόσθετων αποθεμάτων ασφαλείας
Το εγχώριο εποπτικό πλαίσιο περιλαμβάνει ήδη τα κεφαλαιακά αποθέματα για τα Άλλα Συστημικά Σημαντικά Ιδρύματα (O-SII), καθώς και το πλαίσιο για το Αντικυκλικό Απόθεμα Ασφαλείας. Παράλληλα, εφαρμόζονται αυστηρά μακροπροληπτικά μέτρα για τους δανειολήπτες, όπως τα όρια στον δείκτη δανείου προς αξία (LTV) και στον δείκτη εξυπηρέτησης χρέους προς εισόδημα (DSTI).
Σε αυτό το περιβάλλον, οι νέες κεφαλαιακές απαιτήσεις λειτουργούν συμπληρωματικά προς μια άλλη σημαντική απόφαση, την αύξηση του ποσοστού διακράτησης καταθέσεων στο Ταμείο Εγγύησης Καταθέσεων στο 1,20% από 0,80%. Το συνδυαστικό αυτό πλέγμα μέτρων ενισχύει περαιτέρω την ανθεκτικότητα του κυπριακού χρηματοπιστωτικού συστήματος. Η προσέγγιση αυτή ευθυγραμμίζεται με τη γενικότερη ευρωπαϊκή κατεύθυνση, καθώς η Ευρωπαϊκή Κεντρική Τράπεζα και το Ευρωπαϊκό Συμβούλιο Συστημικού Κινδύνου έχουν ζητήσει από τις εθνικές αρχές να αξιοποιούν τις ευνοϊκές περιόδους για τη δημιουργία πρόσθετων αποθεμάτων ασφαλείας.
Περιορισμένη επιβάρυνση
Στην πράξη, η επιβολή του σχηματισμού πρόσθετου κεφαλαίου 1% αναμένεται να έχει περιορισμένο αντίκτυπο στους τραπεζικούς ισολογισμούς. Το μέτρο προστίθεται σε έναν μέσο δείκτη κεφαλαιακής επάρκειας που στο κυπριακό τραπεζικό σύστημα προσεγγίζει το 24%, ενώ τα πρωτοβάθμια κεφάλαια των συστημικών ιδρυμάτων παραμένουν σταθερά πάνω από το 20%.
Το υφιστάμενο κεφαλαιακό απόθεμα επιτρέπει την ομαλή απορρόφηση της νέας απαίτησης, χωρίς να δημιουργούνται πιέσεις στη ρευστότητα ή ανάγκη άντλησης νέων κεφαλαίων από τις αγορές.
Η χρονική συγκυρία της απόφασης δεν είναι τυχαία. Η πιστωτική επέκταση συνεχίζεται με υγιείς ρυθμούς, η ζήτηση για στεγαστικά και επιχειρηματικά δάνεια παραμένει αυξημένη και οι τράπεζες καταγράφουν ισχυρή οργανική κερδοφορία. Στη λογική της μακροπροληπτικής πολιτικής, οι ισχυρές περίοδοι αποτελούν την κατάλληλη στιγμή για ενίσχυση των αμυντικών μηχανισμών ενόψει μελλοντικών κινδύνων.
Παράλληλα, οι αυξημένες κεφαλαιακές απαιτήσεις λειτουργούν και ως κίνητρο για βελτίωση της αποδοτικότητας. Οι διοικήσεις των τραπεζών καλούνται να ενισχύσουν τον ψηφιακό μετασχηματισμό, να συγκρατήσουν τα λειτουργικά έξοδα και να επιταχύνουν την αντιμετώπιση εκκρεμοτήτων που εξακολουθούν να επιβαρύνουν τους ισολογισμούς τους. Ανάμεσα σε αυτές παραμένει η διαχείριση του εναπομείναντος αποθέματος μη εξυπηρετούμενων δανείων, το οποίο, παρά τη σημαντική αποκλιμάκωσή του, εξακολουθεί να δεσμεύει κεφάλαια και ανθρώπινους πόρους.
Το παράδοξο
Σε αυτό το σημείο, είναι χρήσιμο να σχολιαστεί ένα παράδοξο. Από τη μία πλευρά, η οικονομία χρειάζεται ένα τραπεζικό σύστημα ισχυρό, αποδοτικό και πρόθυμο να χρηματοδοτήσει επενδύσεις, τη στεγαστική αγορά και την πράσινη μετάβαση. Από την άλλη, οι ίδιες οι τράπεζες καλούνται να λειτουργήσουν σε ένα περιβάλλον που συχνά χαρακτηρίζεται από θεσμικές αδυναμίες και αυξημένα διοικητικά βάρη.
Χαρακτηριστικό παράδειγμα αποτελεί η διαχείριση του ιδιωτικού χρέους. Ένα αποτελεσματικό πλαίσιο επίλυσης μη εξυπηρετούμενων υποχρεώσεων είναι κρίσιμο τόσο για τη σταθερότητα του τραπεζικού τομέα όσο και για την ανακύκλωση κεφαλαίων στην πραγματική οικονομία. Οι τράπεζες χρειάζονται διαδικασίες που να διευκολύνουν τις βιώσιμες αναδιαρθρώσεις για συνεργάσιμους δανειολήπτες, αλλά και να διασφαλίζουν την αποτελεσματική ανάκτηση εξασφαλίσεων στις περιπτώσεις στρατηγικής αθέτησης υποχρεώσεων.
Όταν οι διαδικασίες παραμένουν μπλοκαρισμένες για χρόνια λόγω νομοθετικών αβεβαιοτήτων ή δικαστικών καθυστερήσεων, το κόστος δεν περιορίζεται στα πιστωτικά ιδρύματα. Επιβαρύνει συνολικά την οικονομία, καθώς πολύτιμο κεφάλαιο παραμένει δεσμευμένο αντί να επιστρέφει στην παραγωγική δραστηριότητα.
Την ίδια ώρα, η γραφειοκρατία και η κανονιστική πολυπλοκότητα εξακολουθούν να αποτελούν ανασταλτικούς παράγοντες. Οι ευρωπαϊκές τράπεζες, περιλαμβανομένων των κυπριακών, καλούνται να ανταποκριθούν σε ολοένα αυξανόμενες απαιτήσεις συμμόρφωσης, εποπτικών αναφορών και κανονιστικών ελέγχων, γεγονός που συχνά επιμηκύνει ακόμη και τη διαδικασία έγκρισης ενός απλού επιχειρηματικού δανείου.
Η ανάγκη απλούστευσης των διαδικασιών βρίσκεται πλέον στο επίκεντρο της ευρωπαϊκής συζήτησης. Σε Βρυξέλλες και Φρανκφούρτη κερδίζει έδαφος η άποψη ότι η ευρωπαϊκή ανταγωνιστικότητα επηρεάζεται αρνητικά από την υπερβολική κανονιστική επιβάρυνση και ότι απαιτείται εξορθολογισμός των διαδικασιών και των εποπτικών υποχρεώσεων. Η τάση αυτή θα πρέπει να μεταφερθεί και στο κυπριακό περιβάλλον, μέσα από ταχύτερες διοικητικές διαδικασίες, εκσυγχρονισμό των δημόσιων μητρώων και απλοποίηση των τραπεζικών συναλλαγών.
Οι τέσσερις διαρθρωτικές ευπάθειες
Τέλος, δεν πρέπει να υποτιμούμε την αιτιολόγηση της ΚΤΚ για τη δημιουργία του αποθέματος ασφαλείας συστημικού κινδύνου ύψους 1%. Η εποπτική αρχή χαρτογραφεί τέσσερις κρίσιμες εστίες κινδύνου:
Η τρωτότητα μιας μικρής, ανοικτής οικονομίας: Η Κύπρος παραμένει έντονα εξαρτημένη από το διεθνές περιβάλλον. Σε ένα σκηνικό αυξανόμενων γεωπολιτικών εντάσεων στην ευρύτερη περιοχή, εντεινόμενου γεωοικονομικού κατακερματισμού και επανεμφάνισης εμπορικών φραγμών, εξωτερικοί κλυδωνισμοί μπορούν να μεταδοθούν ταχύτατα στην εγχώρια αγορά και να επηρεάσουν τη δραστηριότητα των κυπριακών επιχειρήσεων.
Μέγεθος τομέα και ομοιομορφία επιχειρηματικών μοντέλων: Ο κυπριακός τραπεζικός τομέας παραμένει δυσανάλογα μεγάλος σε σχέση με το μέγεθος του εγχώριου ΑΕΠ. Παράλληλα, τα επιχειρηματικά μοντέλα των πιστωτικών ιδρυμάτων παρουσιάζουν αξιοσημείωτη ομοιότητα και περιορισμένη διαφοροποίηση. Αυτό σημαίνει ότι μια διαταραχή σε έναν συγκεκριμένο κλάδο της οικονομίας πλήττει ταυτόχρονα και με τον ίδιο τρόπο σχεδόν όλα τα ιδρύματα, ενισχύοντας τον συστημικό κίνδυνο.
Υπερσυγκέντρωση στον τομέα των ακινήτων: Αποτελεί ίσως την πιο επίμονη διαρθρωτική ευπάθεια. Η Κύπρος καταγράφει από τα υψηλότερα ποσοστά στην Ευρωπαϊκή Ένωση σε δάνεια που εξασφαλίζονται με εμπράγματες εξασφαλίσεις επί ακινήτων. Αυτή η στενή αλληλεξάρτηση μεταξύ τραπεζών και κτηματαγοράς δημιουργεί έναν μόνιμο κίνδυνο: οποιαδήποτε διόρθωση στις τιμές των ακινήτων ή κάμψη της ζήτησης επηρεάζει άμεσα την ποιότητα του ενεργητικού των τραπεζών.
Κυβερνοασφάλεια και Τεχνητή Νοημοσύνη: Η ΚΤΚ αναγνωρίζει τις κυβερνοαπειλές ως παράγοντα συστημικής αστάθειας. Η ταχεία εξέλιξη της Τεχνητής Νοημοσύνης καθιστά τις επιθέσεις πιο εξελιγμένες και δυσδιάκριτες, με κίνδυνο να προκληθούν λειτουργικές διακοπές και να κλονιστεί η εμπιστοσύνη στο σύστημα.
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ
Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.