
Η ανάγκη δημιουργίας ενός ολοκληρωμένου μηχανισμού παρακολούθησης της φορολογικής συμμόρφωσης των επαγγελματιών ποδοσφαιριστών, με αυτοματοποιημένες διασταυρώσεις στοιχείων και στοχευμένους ελέγχους, αναδεικνύεται ως το βασικό συμπέρασμα της Ελεγκτικής Υπηρεσίας από την εξέταση των φορολογικών υποχρεώσεων επαγγελματιών που εργοδοτήθηκαν από κυπριακές ποδοσφαιρικές ομάδες.
Αδήλωτοι στην εφορία, αστέρια στα γήπεδα - Κενά στον φορολογικό έλεγχο των ποδοσφαιριστών με απολαβές ως €3,1 εκατ.
Σε δείγμα 49 περιπτώσεων, 14 ποδοσφαιριστές δεν βρέθηκαν στο φορολογικό μητρώο και 20 χωρίς δηλώσεις! Αυτοματοποιημένο σύστημα διασταύρωσης στοιχείων με ΚΟΠ, εργοδότες και κρατικές υπηρεσίες εισηγείται η Ελεγκτική Υπηρεσία.
Η Ελεγκτική Υπηρεσία διαπιστώνει ουσιώδεις αδυναμίες στους μηχανισμούς του Τμήματος Φορολογίας, τόσο στον εντοπισμό και την εγγραφή των ποδοσφαιριστών στο φορολογικό μητρώο όσο και στην παρακολούθηση της υποβολής φορολογικών δηλώσεων και στην επαλήθευση των εισοδημάτων τους. Το πρόβλημα, σύμφωνα με το συμπέρασμα του ελέγχου, δεν περιορίζεται σε μεμονωμένες παραλείψεις, αλλά αφορά διαδοχικά στάδια της φορολογικής εποπτείας, με αποτέλεσμα να μην διασφαλίζεται η έγκαιρη αναγνώριση περιπτώσεων αυξημένου φορολογικού κινδύνου.
Τα ευρήματα προκύπτουν από στοχευμένο δείγμα 49 επαγγελματιών ποδοσφαιριστών. Από αυτούς, οι 14, ποσοστό 29%, δεν εντοπίστηκαν στο φορολογικό μητρώο. Από τους υπόλοιπους 35 που ήταν εγγεγραμμένοι, οι 20, ποσοστό 57%, δεν φαίνεται να υπέβαλαν φορολογικές δηλώσεις κατά τη συμβατική περίοδο εργοδότησής τους στην Κύπρο. Ακόμη πιο προβληματική είναι η εικόνα όσον αφορά τον ουσιαστικό έλεγχο των δηλωθέντων εισοδημάτων. Στις δέκα περιπτώσεις φορολογικών δηλώσεων που εξετάστηκαν, δεν τεκμηριώθηκε ουσιώδης εξατομικευμένη επαλήθευση από το Τμήμα Φορολογίας.
Η Ελεγκτική Υπηρεσία διευκρινίζει ότι τα αποτελέσματα δεν αποδεικνύουν φοροδιαφυγή από τα συγκεκριμένα πρόσωπα ούτε μπορούν να γενικευθούν στο σύνολο των επαγγελματιών ποδοσφαιριστών. Αναδεικνύουν, ωστόσο, την ανάγκη αλλαγής της προσέγγισης του Τμήματος Φορολογίας, με μετάβαση σε ένα σύστημα παρακολούθησης που θα βασίζεται στην αξιολόγηση του φορολογικού κινδύνου και όχι αποκλειστικά στον εκ των υστέρων εντοπισμό παραλείψεων.
Απολαβές μέχρι €3,1 εκατ.
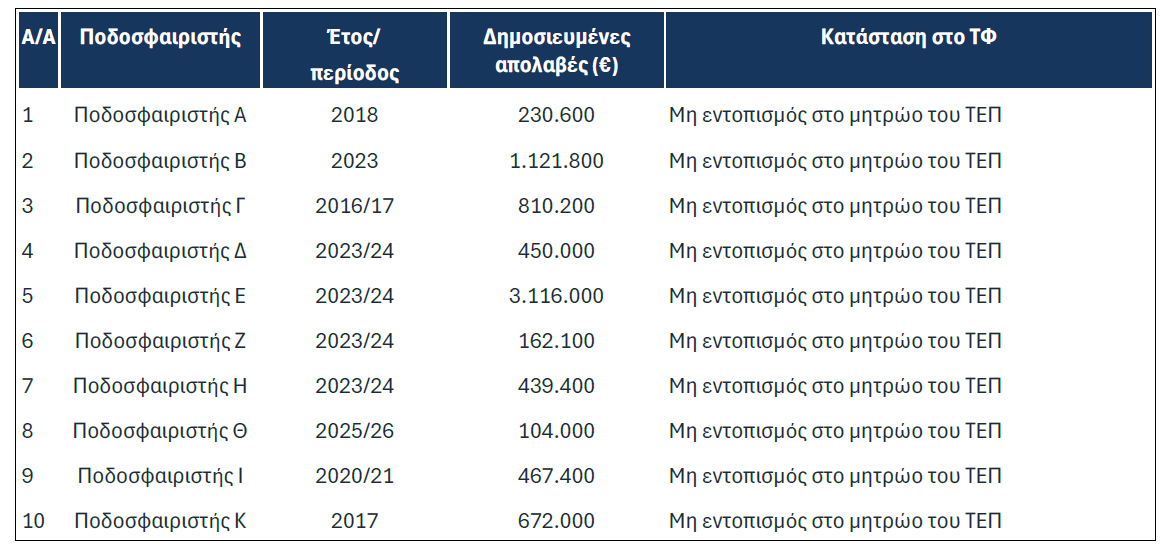
Οι απολαβές ορισμένων από τους συγκεκριμένους ποδοσφαιριστές ανέρχονται σε ιδιαίτερα υψηλά ποσά. Σε μία περίπτωση καταγράφονται απολαβές €3,116 εκατ., σε άλλη €1,122 εκατ., ενώ σε αρκετές περιπτώσεις οι εκτιμήσεις ξεπερνούν τις €400.000 ή ακόμη και τις €900.000. Μεταξύ των ποσών που παρατίθενται περιλαμβάνονται επίσης €962.000, €810.200, €672.000, €600.000 και €567.000. Υπάρχουν, παράλληλα, περιπτώσεις με εκτιμώμενες απολαβές μεταξύ €150.000 και €300.000.
Η Ελεγκτική Υπηρεσία επισημαίνει ότι τα συγκεκριμένα ποσά προέρχονται από δημόσια διαθέσιμες εμπορικές και δημοσιογραφικές βάσεις δεδομένων και δεν έχουν επαληθευτεί από την ίδια. Επιπλέον, οι περίοδοι στις οποίες αναφέρονται δεν συμπίπτουν κατ' ανάγκη με τη συμβατική εργοδότηση των ποδοσφαιριστών στην Κύπρο. Δεν αποτελούν, επομένως, αποδεδειγμένες απολαβές ούτε τεκμήριο φοροδιαφυγής.
Η Υπηρεσία εντόπισε, επιπρόσθετα, σημαντική περιουσία σε τρεις από τις 24 περιπτώσεις που εξετάστηκαν προκαταρκτικά. Σε μία περίπτωση καταγράφηκε ακίνητη περιουσία αξίας άνω του €1 εκατ. και δύο οχήματα εκτιμώμενης αξίας €200.000. Σε δεύτερη περίπτωση εντοπίστηκαν δύο οχήματα συνολικής αξίας €300.000 και σε τρίτη όχημα αξίας €125.000. Η κατοχή περιουσίας δεν συνιστά από μόνη της φορολογική παράβαση, ωστόσο, σε συνδυασμό με την απουσία φορολογικών δηλώσεων ή σημαντικές αποκλίσεις εισοδημάτων, αποτελεί λόγο για στοχευμένο έλεγχο.
Στο μικροσκόπιο οι 49 περιπτώσεις
Πρώτη εισήγηση της Ελεγκτικής Υπηρεσίας είναι η εξατομικευμένη εξέταση και των 49 περιπτώσεων του δείγματος. Το Τμήμα Φορολογίας καλείται να αξιολογήσει κάθε φορολογικό έτος ξεχωριστά, εξετάζοντας την πληρότητα και την ορθότητα των δηλωθέντων εισοδημάτων και αξιοποιώντας όλα τα διαθέσιμα στοιχεία.
Ιδιαίτερη σημασία αποδίδεται στην έγκαιρη παρακολούθηση των ποδοσφαιριστών πριν από την αποχώρησή τους από την Κύπρο. Η συχνή μετακίνησή τους μεταξύ ομάδων και χωρών δημιουργεί πρόσθετες δυσκολίες στη διερεύνηση και είσπραξη ενδεχόμενων φορολογικών οφειλών. Μάλιστα, από τους 20 εγγεγραμμένους που δεν φαίνεται να υπέβαλαν δηλώσεις, οι 16 έχουν ήδη αποχωρήσει από την Κύπρο και αγωνίζονται στο εξωτερικό.
Η Ελεγκτική Υπηρεσία εισηγείται, συνεπώς, τη θέσπιση μηχανισμού που θα παρακολουθεί τη φορολογική τους συμμόρφωση κατά τη διάρκεια της επαγγελματικής τους δραστηριότητας στην Κύπρο, με ειδική διαδικασία ελέγχου κατά την αποχώρησή τους, ώστε να εντοπίζονται και να διευθετούνται εγκαίρως τυχόν φορολογικές εκκρεμότητες.
Διασταυρώσεις με ΚΟΠ και εργοδότες
Κεντρικό στοιχείο των εισηγήσεων είναι η συστηματική ανταλλαγή πληροφοριών μεταξύ της Κυπριακής Ομοσπονδίας Ποδοσφαίρου και του Τμήματος Φορολογίας. Προτείνεται η καθιέρωση νόμιμης και περιοδικής, κατά το δυνατόν αυτοματοποιημένης, ανταλλαγής βασικών στοιχείων των συμβολαίων, με τη χρήση μοναδικών αναγνωριστικών. Με αυτόν τον τρόπο, το Τμήμα Φορολογίας θα μπορεί να αντιπαραβάλλει τα στοιχεία εργοδότησης με το φορολογικό μητρώο και να εντοπίζει πρόσωπα που χρειάζονται περαιτέρω διερεύνηση.
Παράλληλα, προτείνεται η εφαρμογή αυτοματοποιημένων ελέγχων για τη διασταύρωση των δηλώσεων εργοδότη με τις προσωπικές φορολογικές δηλώσεις των ποδοσφαιριστών. Στόχος είναι να εντοπίζονται περιπτώσεις μη υποβολής δήλωσης, αποκλίσεις στις ακαθάριστες απολαβές και παροχές που ενδεχομένως δεν έχουν δηλωθεί.
Η ανάγκη αυτών των διασταυρώσεων συνδέεται και με την ιδιαιτερότητα των αμοιβών στο επαγγελματικό ποδόσφαιρο. Πέραν του βασικού μισθού, οι ποδοσφαιριστές ενδέχεται να λαμβάνουν πριμ υπογραφής, μπόνους συμμετοχών και επιτυχιών, κατοικία, αυτοκίνητο και άλλες παροχές σε είδος. Η Ελεγκτική Υπηρεσία ζητά ουσιαστική επαλήθευση των συμβολαίων, των συμπληρωματικών συμφωνιών και κάθε πρόσθετης αμοιβής που συνιστά εισόδημα.
Ειδική προσοχή εισηγείται να δίνεται στις συμφωνίες καθαρών απολαβών, στις περιπτώσεις κατά τις οποίες ο εργοδότης αναλαμβάνει τη φορολογική επιβάρυνση, καθώς και σε αμοιβές που καταβάλλονται από συνδεδεμένα πρόσωπα ή τρίτους.
Έλεγχος εισοδημάτων από το εξωτερικό
Ένα ακόμη πεδίο που χρήζει διερεύνησης αφορά τους ποδοσφαιριστές που μεταγράφονται σε κυπριακές ομάδες έχοντας προηγουμένως αγωνιστεί στο εξωτερικό κατά το ίδιο φορολογικό έτος. Το Τμήμα Φορολογίας καλείται να εξετάσει κατά πόσο τα εισοδήματα που ενδεχομένως απέκτησαν από την προηγούμενη επαγγελματική τους δραστηριότητα δηλώθηκαν στην Κύπρο και έτυχαν της ορθής φορολογικής μεταχείρισης.
Η αξιολόγηση θα πρέπει να λαμβάνει υπόψη τη φορολογική κατοικία κάθε προσώπου, τις εφαρμοστέες φορολογικές διατάξεις, τις τυχόν απαλλαγές και τις συμβάσεις αποφυγής διπλής φορολογίας. Η εισήγηση αφορά τόσο Κύπριους όσο και αλλοδαπούς ποδοσφαιριστές.
Η Υπηρεσία ζητά επίσης συστηματική και τεκμηριωμένη ανάλυση φορολογικού κινδύνου, με αντικειμενικά κριτήρια όπως η μη εγγραφή στο φορολογικό μητρώο, η μη υποβολή δηλώσεων, οι σημαντικές μεταβολές εισοδημάτων και οι ασυνέχειες στην υποβολή φορολογικών δηλώσεων. Οι περιπτώσεις που εντοπίζονται θα πρέπει να διερευνώνται περαιτέρω και οι ενέργειες του Τμήματος να καταγράφονται, ώστε να υπάρχει σαφής εικόνα για την αντιμετώπιση των πιθανών παραβάσεων.
Επέκταση σε όλη την Α΄ Κατηγορία
Η τελευταία εισήγηση αφορά την επέκταση της θεματικής εξέτασης πέραν του αρχικού δείγματος. Η Ελεγκτική Υπηρεσία ζητά από το Τμήμα Φορολογίας να εξετάσει, στη βάση τεκμηριωμένης αξιολόγησης κινδύνου και λαμβάνοντας υπόψη τα αποτελέσματα του ελέγχου, το ενδεχόμενο επέκτασης της διερεύνησης σε ολόκληρη την Α΄ Κατηγορία ποδοσφαίρου. Η εξέταση θα μπορούσε, εφόσον δικαιολογείται από τα ευρήματα, να επεκταθεί και σε άλλα επαγγελματικά αθλήματα με ανάλογα χαρακτηριστικά φορολογικού κινδύνου.
Το ζητούμενο, όπως υπογραμμίζει η Ελεγκτική Υπηρεσία, δεν είναι να υποβάλλονται όλοι οι επαγγελματίες ποδοσφαιριστές σε εξατομικευμένο έλεγχο, αλλά να λειτουργεί ένας αποτελεσματικός μηχανισμός που θα αξιοποιεί τις διαθέσιμες πληροφορίες, θα εντοπίζει έγκαιρα τις περιπτώσεις υψηλού κινδύνου και θα παρακολουθεί την εξέλιξή τους μέχρι την ολοκλήρωση της αναγκαίας διερεύνησης.
Η φορολογική εποπτεία, καταλήγει, πρέπει να στηρίζεται στην πρόληψη και στον στοχευμένο έλεγχο, διασφαλίζοντας την ίση φορολογική μεταχείριση και την προστασία των δημόσιων εσόδων.
#ΓΕΝΙΚΟΣ ΕΛΕΓΚΤΗΣ #Ποδοσφαιριστές #ΕΛΕΓΚΤΙΚΗ ΥΠΗΡΕΣΙΑ #Ποδοσφαιρικά σωματεία #ΠΟΔΟΣΦΑΙΡΟ #ΠΟΔΟΣΦΑΙΡΙΣΤΕΣ #ΤΜΗΜΑ ΦΟΡΟΛΟΓΙΑΣ
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ
Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.